日圓匯價與息口夾擊:日本PMI放緩、長債息破3厘點影響浮現
日本銀行加息加上美國國債遭拋售,帶動日本10年期國債孳息率9月24日飆升至30年新高。隨住日圓融資成本上漲,傳統「利差交易」吸引力大減,反而「反向利差交易」正成為外資新焦點。同時,最新公佈嘅9月份日本製造業及服務業PMI雙雙放緩,反映國內外經濟形勢充滿挑戰。本文將為你詳細拆解日本金融市場最新動態同背後嘅經濟邏輯。
日本央行加息引發連鎖反應:國債孳息創新高、「反向利差交易」成新焦點
9月24日,日本金融市場出現多項引人關注嘅重大異動,無論係債券市場定係實體經濟數據,都反映出全球宏觀經濟格局正在發生深刻變化。首先,受美國國債市場拋售潮影響,日本10年期國債孳息率飆升至30年來最高水平。其次,日本銀行(Bank of Japan,股票代號:8301.T)近期嘅貨幣政策轉向,令到傳統依賴平價日圓嘅「利差交易(Carry Trade)」吸引力大減,反而造就咗「反向利差交易(Reverse Carry Trade)」嘅新興投資策略。最後,標普全球(S&P Global,股票代號:SPGI)最新公佈嘅數據顯示,日本9月份製造業同埋服務業採購經理指數(PMI)雙雙放緩,顯示實體經濟依然面對住成本上漲同埋內需疲弱嘅考驗。
呢幾項新聞睇落好似各自獨立,但其實背後都係緊扣住全球息口走勢以及日圓匯價嘅變化。以下我哋將會深入拆解呢啲數據同埋市場現象,幫助大家更全面咁理解目前日本金融市場嘅真實面貌。
日本國債孳息率創30年新高:背後原因同市場影響
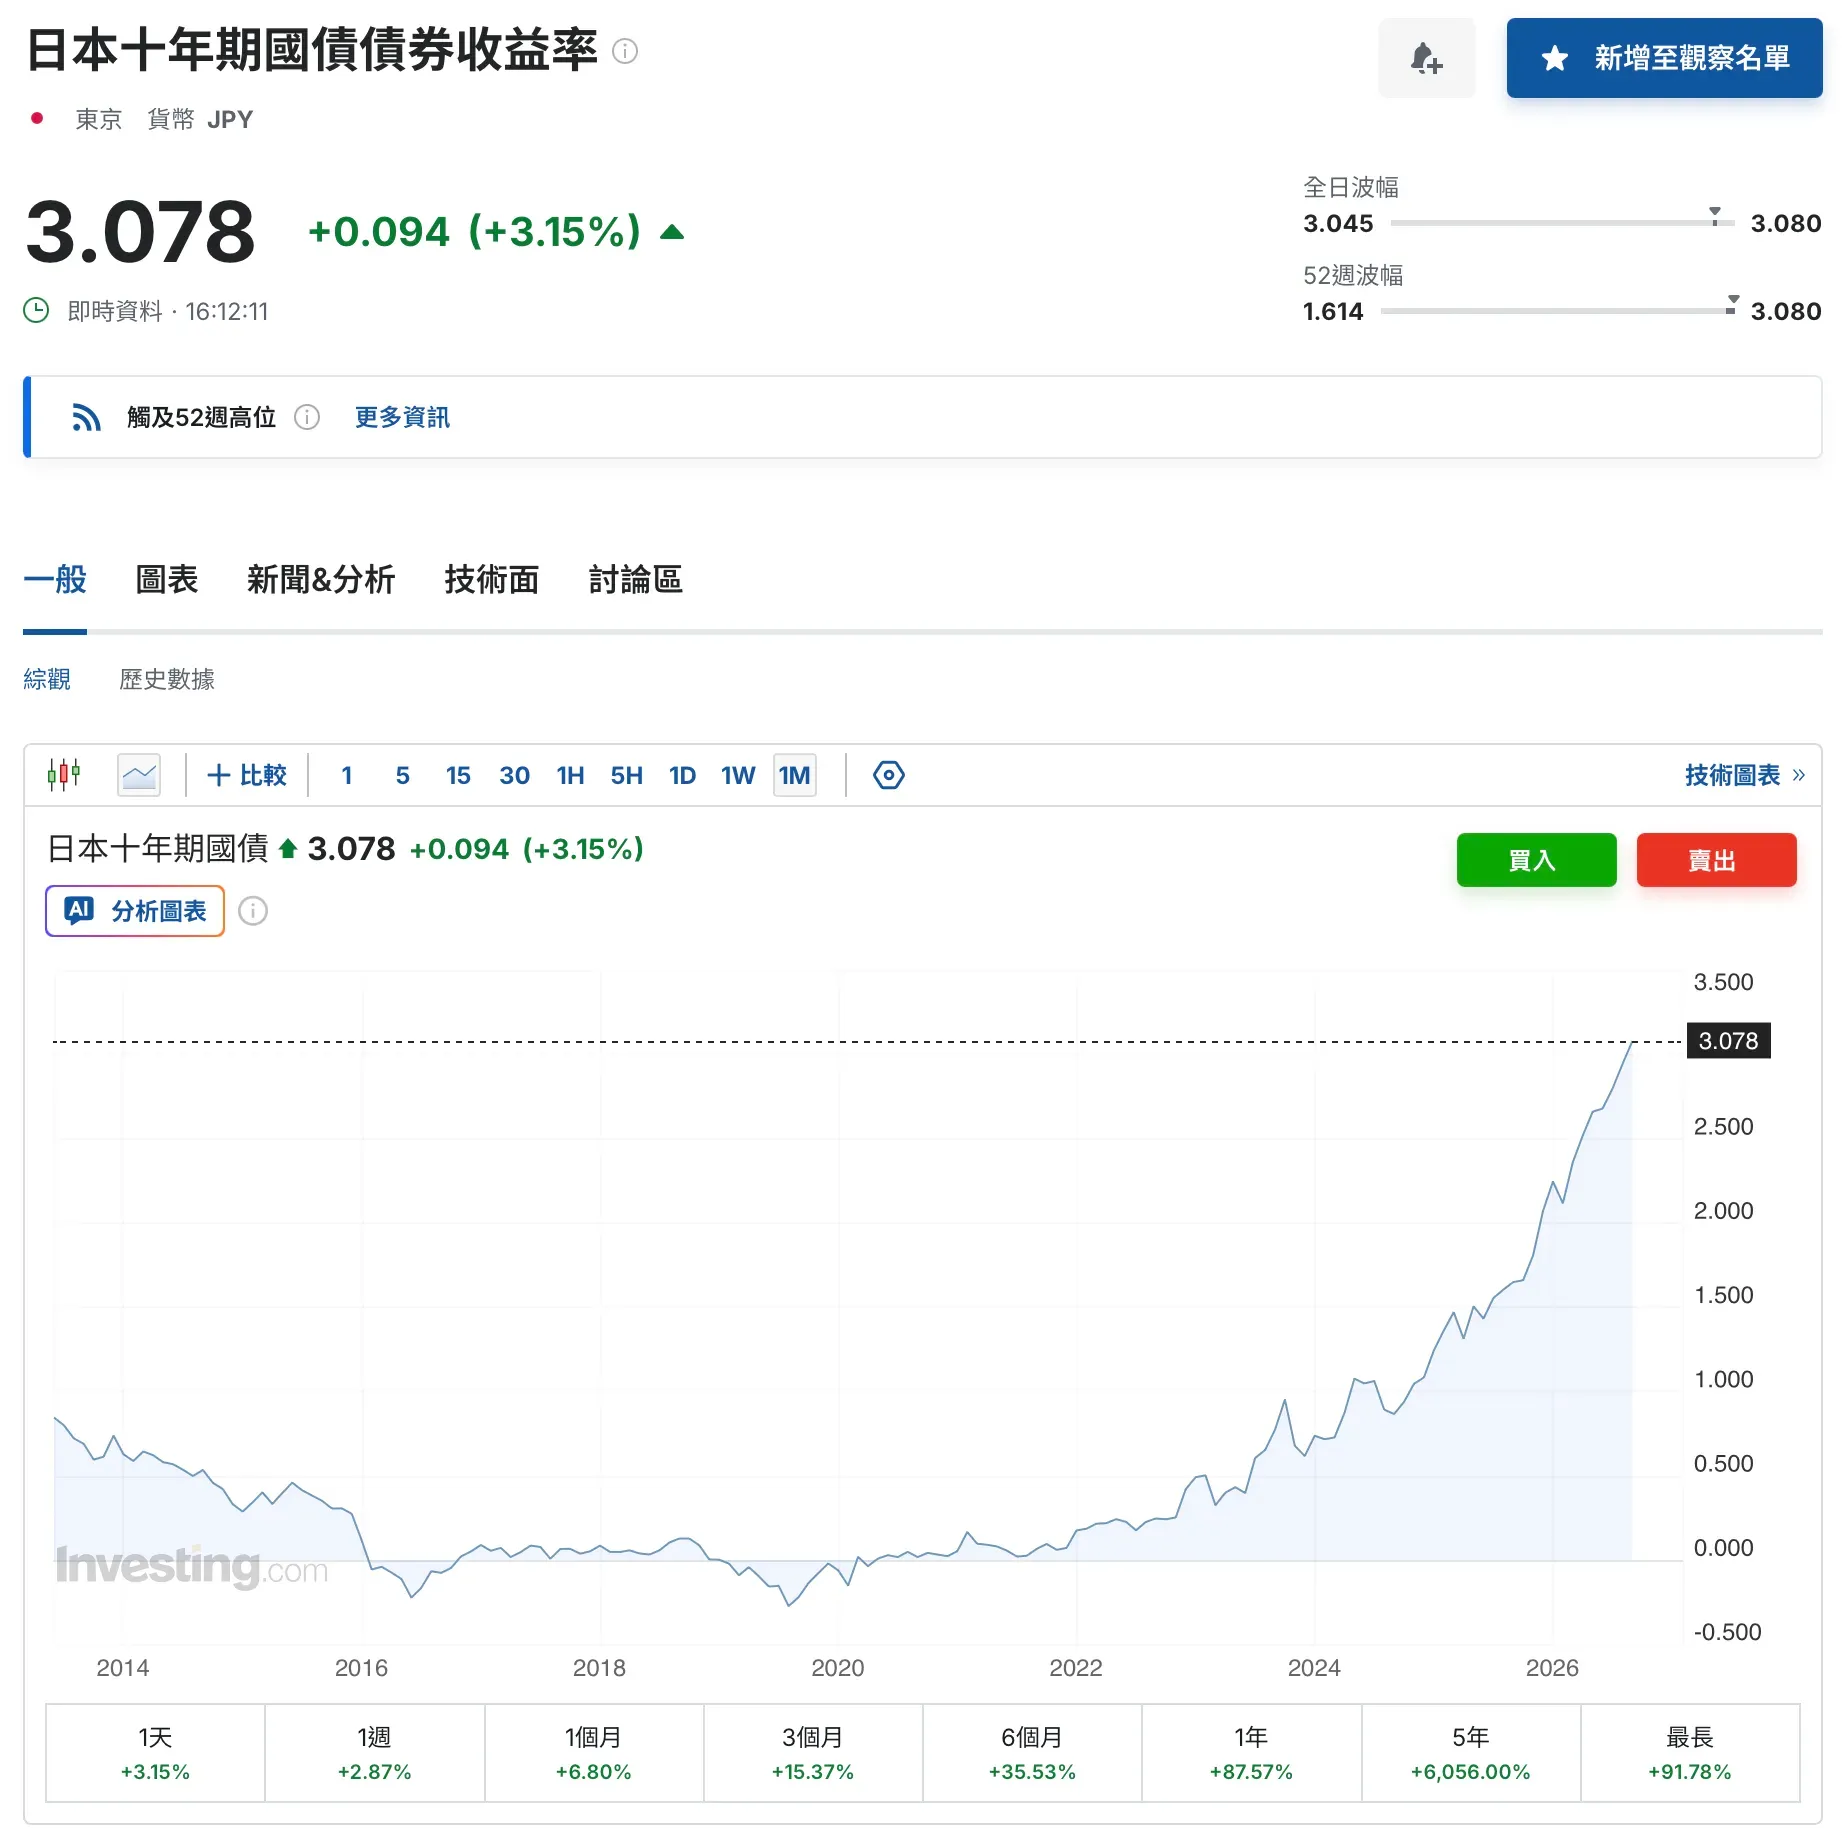
9月24日早段,日本債券市場經歷咗一場顯著嘅震盪。基準嘅10年期日本政府債券(JGB)孳息率跳升8個基點,達到3.055厘,呢個水平係自1996年8月以嚟從未見過嘅高位。與此同時,30年期債息亦都上升咗5.5個基點至4.125厘。
到底點解日債息會突然急升?三井住友信託資產管理(Sumitomo Mitsui Trust Asset Management,母公司股票代號:8309.T)嘅高級策略師稻留克俊(Katsutoshi Inadome)指出,日圓走弱加劇咗市場對通脹嘅擔憂,令到日本債券孳息率面臨強大嘅向上壓力。
進一步分析,今次日債遭拋售,好大程度上係受到隔夜美國國債市場嘅直接拖累。美國最新公佈嘅採購經理報告表現強過市場預期,隨即重燃投資者對通脹回升嘅恐懼。加上美國財政部拍賣5年期國債嘅市場反應相當冷淡,令到美國國債孳息率出現自上年「解放日(Liberation Day)」市場大跌以嚟最急劇嘅單日升幅。美息急升帶動美元匯價喺9月23日升至近兩個月新高,日圓相對貶值。當日圓變弱,日本國內嘅進口成本就會水漲船高,進一步推升當地物價同通脹壓力,最終逼使市場要求更高嘅國債孳息率嚟彌補風險。
傳統「利差交易」優勢減退
要理解目前日本外匯同債券市場嘅資金流向,我哋必須回顧一下過去幾十年主導全球金融市場嘅「利差交易」。傳統上,由於日本長期實施零息甚至負利率政策,全球投資者都習慣以極低成本借入日圓,然後將資金投資喺其他高息貨幣嘅資產上面,從中賺取息差。
不過,隨住日本銀行同美國聯邦儲備局(US Federal Reserve)近期雙雙調整貨幣政策,呢個穩賺不賠嘅「如意算盤」已經出現咗根本性嘅動搖。
瀚亞投資(Eastspring Investments,母公司保誠股票代號:2378.HK)嘅固定收益投資組合經理吳榮仁(Rong Ren Goh)喺9月23日於路透社(Reuters)全球市場論壇上表示,市場目前預期日本嘅政策利率最終會由現時嘅1.25厘,逐步攀升到大約2厘。當借貸成本上升,傳統嘅日圓利差交易已經唔再係一個「無腦入市(No-brainer)」嘅選擇。
此外,日圓匯價嘅波動性亦增加咗呢類交易嘅風險。資料顯示,截至9月15日嗰個星期,日圓嘅淨長倉(Net long position)已經躍升至自2025年7月以嚟嘅最高水平。雖然喺9月18日,日本銀行宣佈加息25個基點,但因為有兩位委員投反對票,市場一度將呢個舉動解讀為央行立場偏向鴿派,導致日圓短暫急挫。好彩隨後有報道指日本當局喺貨幣市場進行咗「匯率檢查(Rate checks)」,先至成功遏止跌勢。截至本月為止,日圓兌美元依然錄得大約1.2%嘅升幅。
拆解「反向利差交易」:點解成為外資新寵?
當傳統嘅利差交易退潮,市場資金並冇閒置,反而轉移視線,發掘出「反向利差交易」呢個新機遇。
點樣運作?吳榮仁解釋,外國投資者而家傾向買入超長年期嘅日本政府債券,然後透過金融工具,將日圓匯率風險對沖番去美元或其他發達市場嘅基礎貨幣。由於日本國債嘅孳息曲線(Yield Curve)目前變得非常陡峭——2年期同30年期日本國債孳息率嘅差距超過200個基點,而其他核心發達市場嘅孳息曲線平均差距只有大約80個基點,甚至部分已經趨向平坦。
呢個巨大嘅息差空間,令到投資者有利可圖。吳榮仁指出:「當30年期日本國債孳息率超過4厘嘅時候,無論你將佢轉換成世界上任何一種發達市場貨幣(包括美元),經過外匯對沖之後,你都可以獲得比基礎貨幣同類債券高出100至200個基點嘅回報。」呢個正正係「反向利差交易」嘅核心吸引力。即使美日利率差距依然巨大,但純粹買入美元債券已經無法提供如此具吸引力嘅利差回報。
為咗進一步提升回報,目前管理資產達2,910億美元嘅瀚亞投資,策略係增加短期美元計價債券,同時青睞日本孳息曲線嘅超長端。佢哋正逐步透過投資高質素嘅日本企業債券同埋「武士債券(Samurai bonds,即係由外國政府或企業喺日本發行嘅日圓計價債務)」,希望喺日本政府債券之上獲取額外嘅信用利差。值得一提嘅係,瀚亞投資喺2026年初原本對日圓持相對「減持」嘅態度,但隨住匯市干預風險增加,佢哋喺大約8月份已經將倉位調整至較為中性。
實體經濟挑戰:製造業同服務業PMI雙雙放緩
睇完金融資本市場嘅動態,我哋再將焦點放番落日本嘅實體經濟表現。根據9月24日公佈嘅一項私人市場調查,日本9月份嘅製造業活動擴張步伐比上個月有所減慢。
具體數據方面,標普全球日本製造業PMI初值由8月份嘅54.9,回落至9月份嘅54.1。雖然指數高於50代表活動仍在擴張,但值得警惕嘅係,作為關鍵子指數嘅工廠產出,其增長速度跌至近三個月以嚟最慢;而新訂單嘅增長率亦創下四個月以來嘅新低。
好消息係,海外需求依然係日本實體經濟嘅一大亮點。新出口訂單持續強勁,帶動製造商對未來商業前景嘅信心攀升至自今年2月以嚟嘅最高水平。企業普遍反映,人工智能(AI)相關領域、半導體、國防同埋汽車行業嘅需求依然非常穩健。此外,製造業就業人數亦錄得可觀增長,帶動私營部門薪酬增長創下七個月以嚟最快嘅步伐。
不過,服務業嘅表現同樣出現放緩跡象。日本服務業PMI初值由8月份嘅52.5微跌至51.6。整體綜合PMI跌至52.5,係自今年5月以嚟最慢嘅擴張速度。喺成本方面,日本私營部門面臨嘅壓力雖然有輕微緩解,但整體仍然處於歷史高位。日圓疲弱、中東衝突導致能源同原材料價格高企,再加上員工薪酬同運輸費用不斷上漲,呢啲因素全部都係企業經營成本增加嘅元兇。
總結
總括而言,今日(9月24日)嘅一連串金融及經濟數據,清晰地描繪出日本市場目前所面對嘅複雜局面。日本銀行加息帶來嘅連鎖效應,不僅將國債孳息率推向30年高位,亦徹底改變咗傳統外匯利差交易嘅生態,「反向利差交易」嘅興起反映出資本市場尋求新回報嘅敏銳觸覺。
喺實體經濟層面,雖然AI同半導體等特定行業嘅海外需求依然殷切,為就業市場提供咗一定支撐,但整體製造業同服務業嘅增長放緩,加上居高不下嘅輸入性通脹同營運成本,顯示日本經濟復甦之路仍然充滿挑戰。對於關注亞洲及日本市場嘅投資者嚟講,未來喺制定投資策略嗰陣,必須更加審慎評估匯率波動風險、各國央行嘅政策走向,以及實體經濟數據嘅實際表現。