申請居屋|資產申報最容易漏乜?保險、銀行戶口、股票、MPF以至海外資產 一文拆解資產清單+申報Checklist+Q&A
申請居屋白表,唔係只計銀行戶口有幾多錢。房委會要求申請者及名列申請表嘅家庭成員,申報香港及香港以外地區嘅總資產淨值,當中涉及物業、車輛、股票基金、保險、存款、可提取退休金等。近日有申請者分享,因漏報子女保險嘅退保現金價值,最終家庭資產超出限額而被取消資格。以下整理「居屋2025」申請須知附錄甲、乙,逐項列出容易忽略嘅資產,並附上申報Checklist及Q&A,方便申請前逐項核對。
居屋申請:入息限額
居屋申請人通常最熟悉「入息限額」呢一關,但實際上,資產淨值同樣係資格審查嘅重要一環,而且最容易出現「以為唔算、所以冇申報」嘅情況。
尤其係保險、MPF、聯名戶口、海外資產、股票基金,甚至一架平時自用嘅私家車,都可能涉及資產申報。
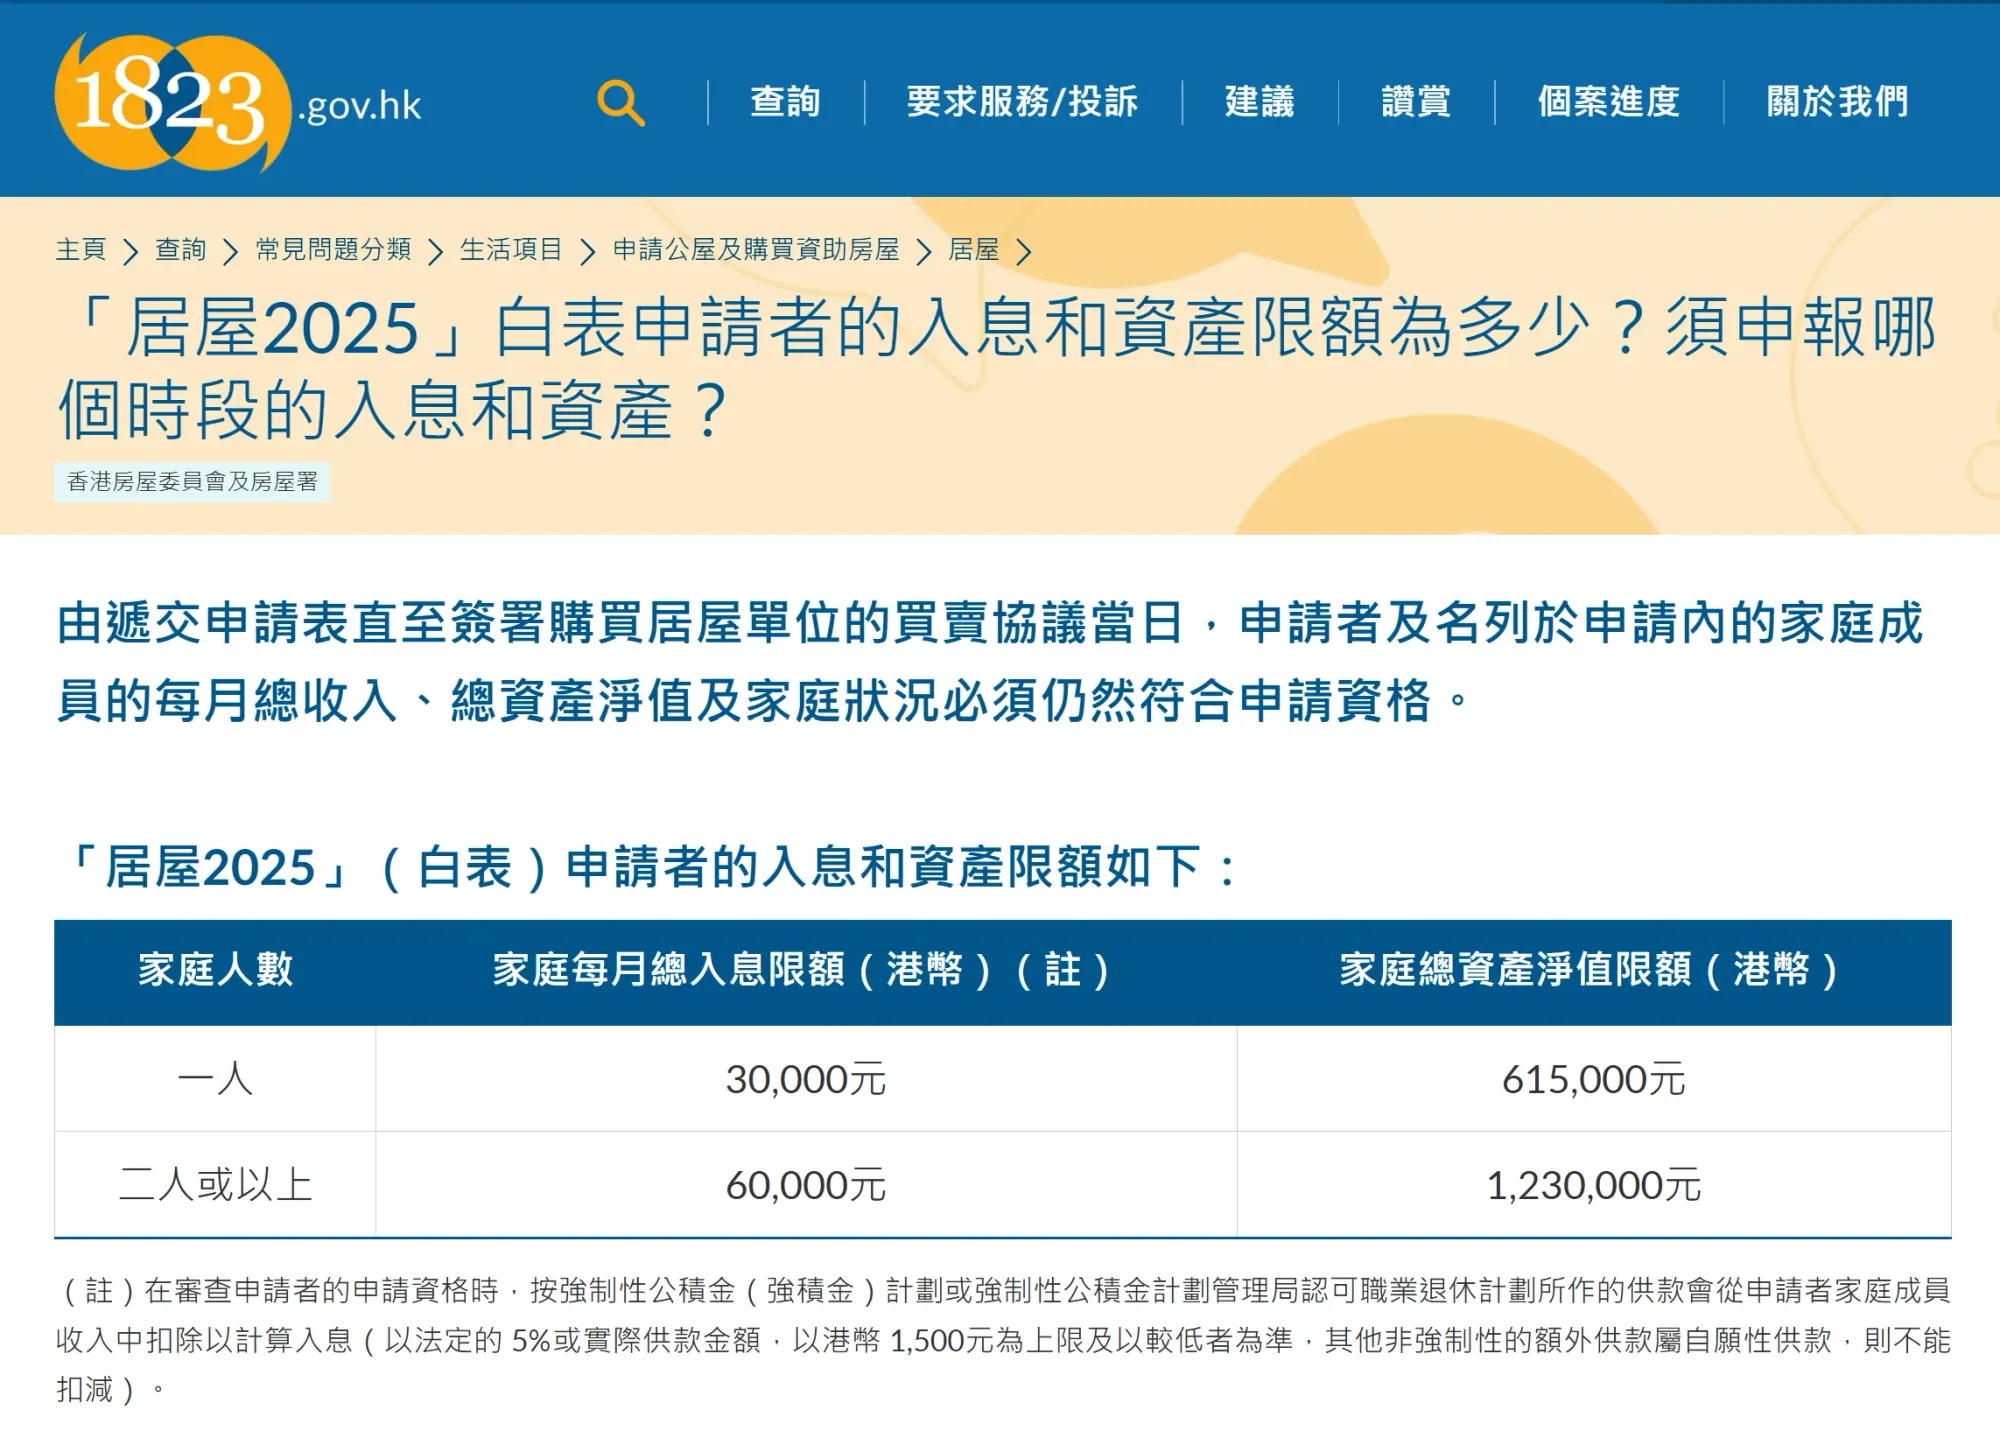
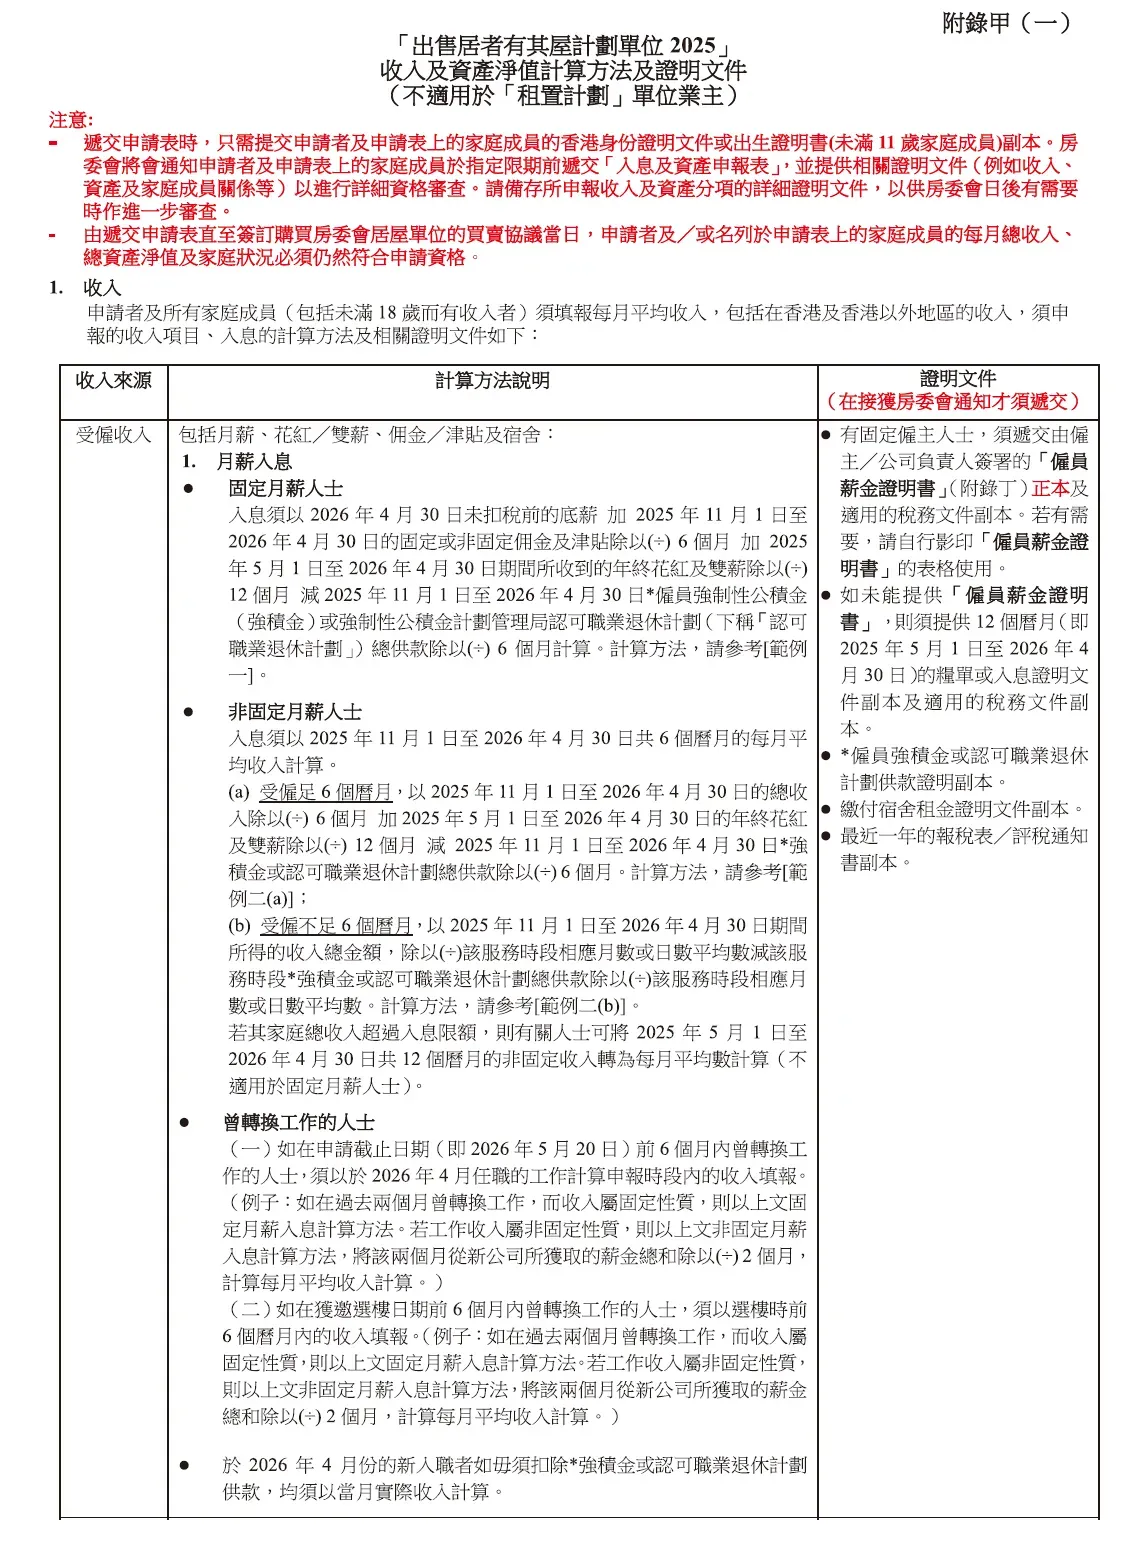
以「居屋2025」白表為例,一人家庭每月總入息限額為30,000元,家庭總資產淨值限額為615,000元;二人或以上家庭每月總入息限額為60,000元,家庭總資產淨值限額為1,230,000元。房委會亦明確指出,由遞交申請表直至簽署購買居屋單位買賣協議當日,申請者及名列申請表嘅家庭成員,都必須繼續符合申請資格。(政府1823)
換句話講,「抽中」唔等於已經過關。
一張表先睇清:居屋2025資產上限
| 家庭人數 | 每月總入息上限 | 家庭總資產淨值上限 |
|---|---|---|
| 一人 | HK$30,000 | HK$615,000 |
| 二人或以上 | HK$60,000 | HK$1,230,000 |
要特別留意,二人、三人、四人或以上家庭,資產上限同樣係HK$1,230,000,並唔係家庭成員愈多,資產上限就愈高。
另外,資產唔係單純睇「戶口有幾多現金」。
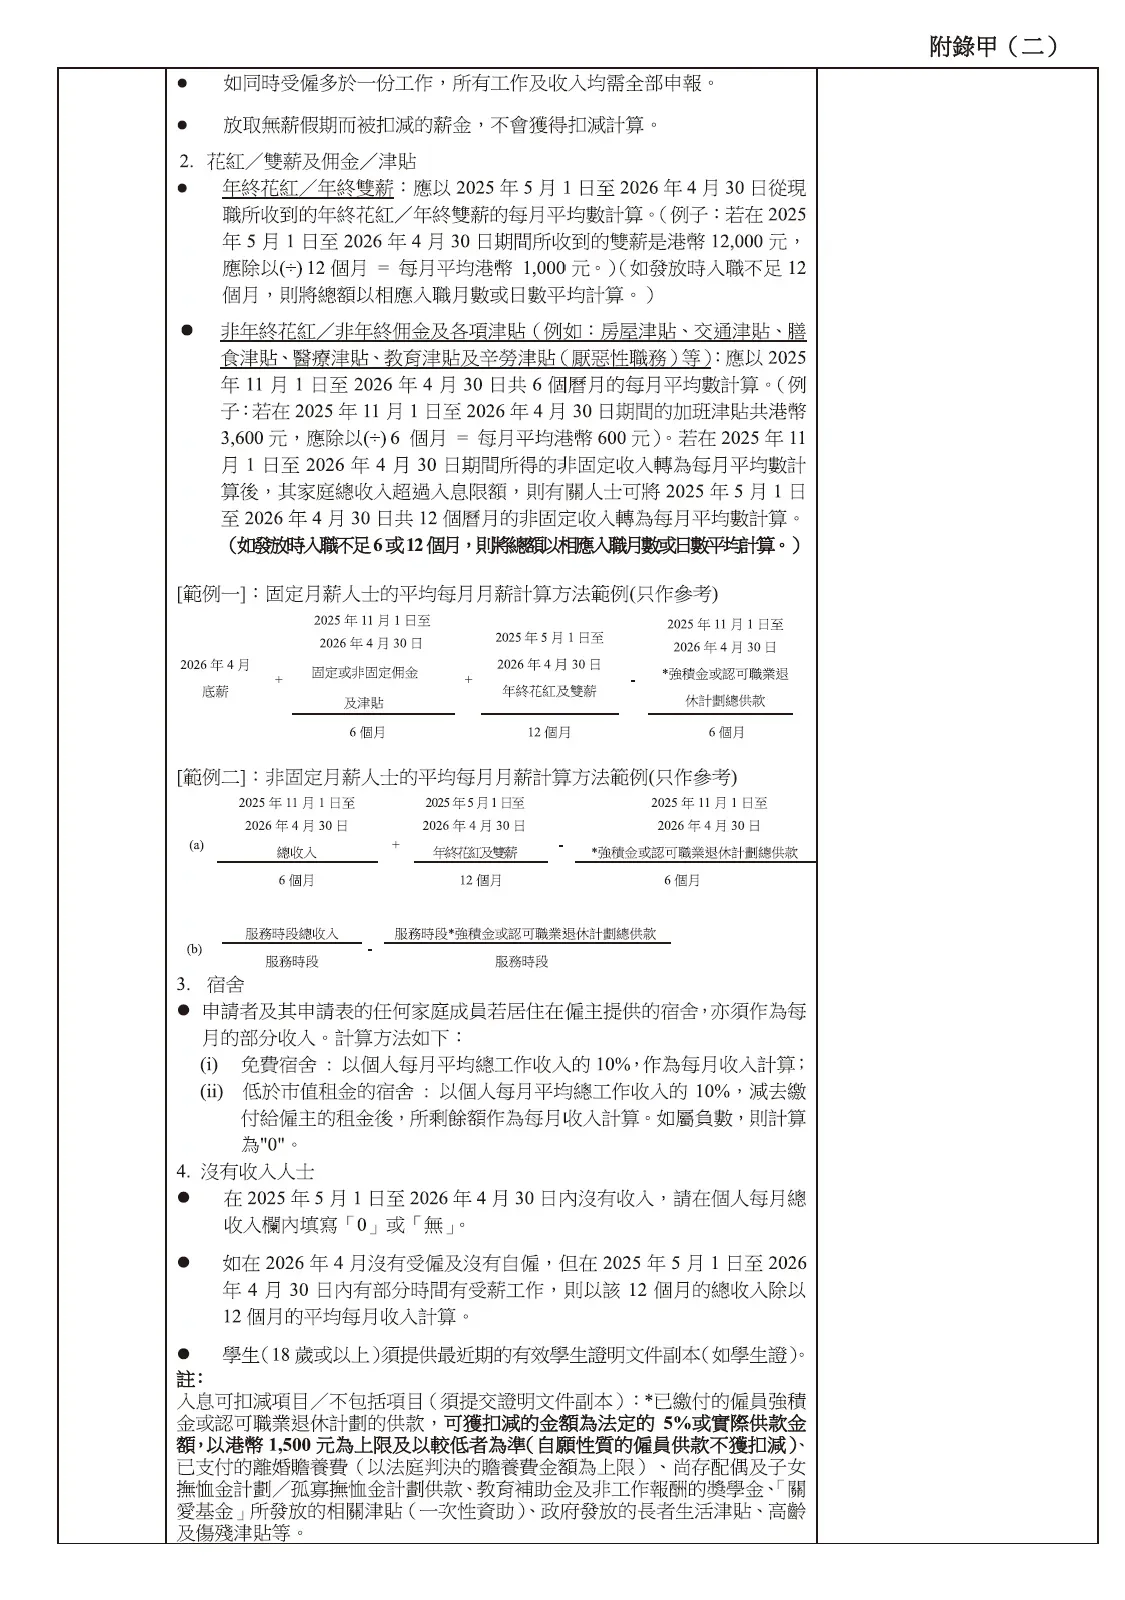
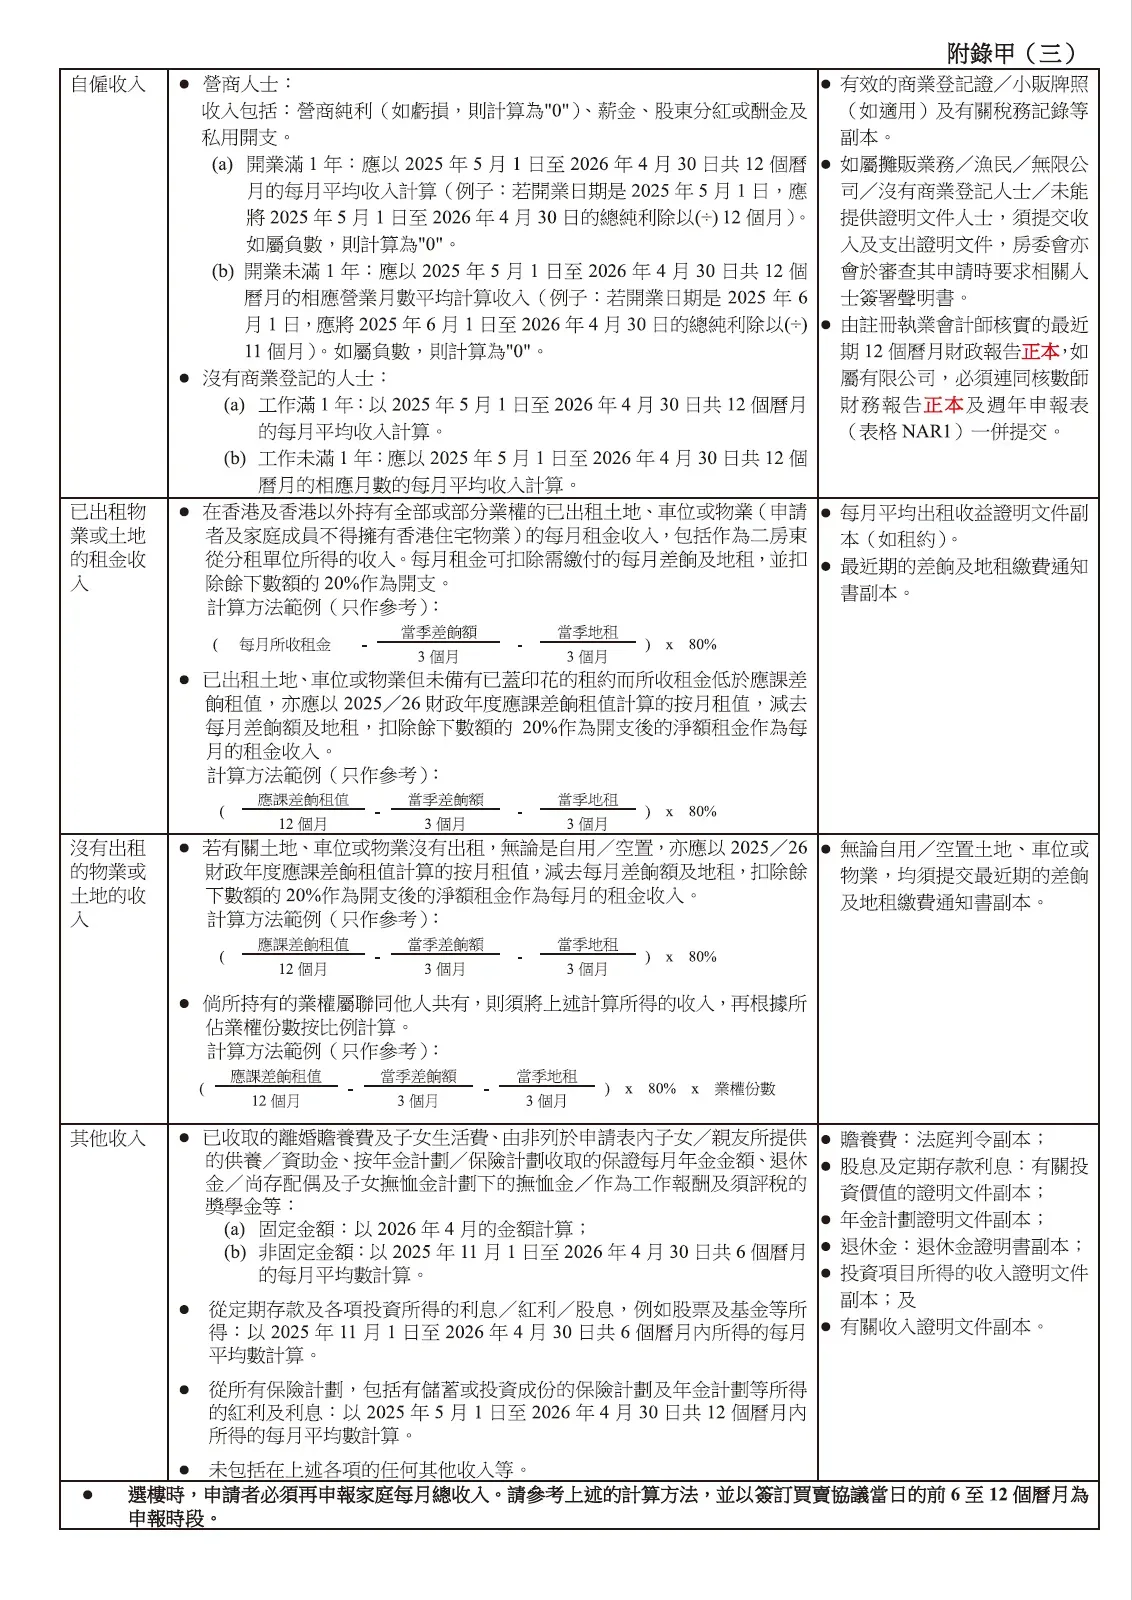
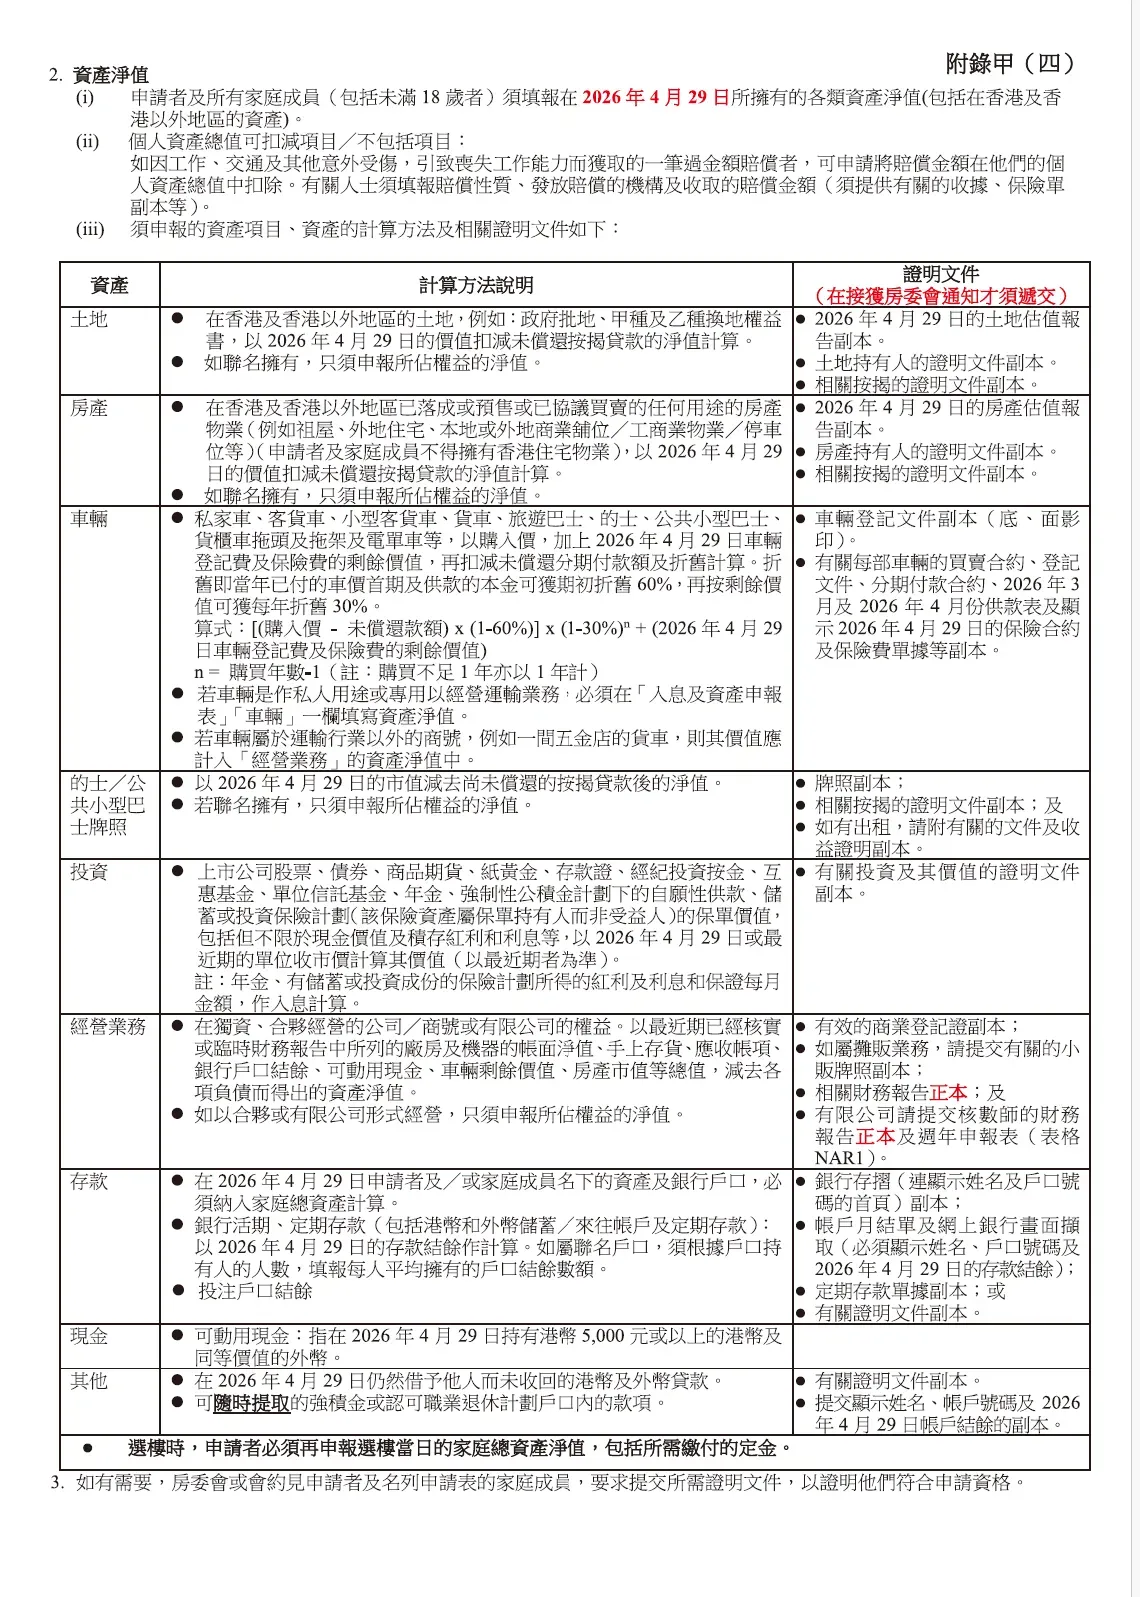
房委會要求申報嘅範圍包括香港及香港以外地區嘅資產,而「居屋2025」申請須知附錄甲、乙就列出不同資產項目、計算方式以及所需證明文件。
最容易忽略嘅居屋資產清單
以下按「居屋2025」白表申請須知附錄甲、乙整理。實際申報時,應以房委會要求嘅申報日期及文件為準。
1. 保險:唔係只睇你有冇「儲蓄」
今次最值得注意嘅例子,就係保險嘅現金價值。
不少人理解保險時,會將「保費」、「身故保障額」同「資產」混為一談。居屋資產審查真正需要留意嘅,係有冇涉及可以計算嘅保單價值。
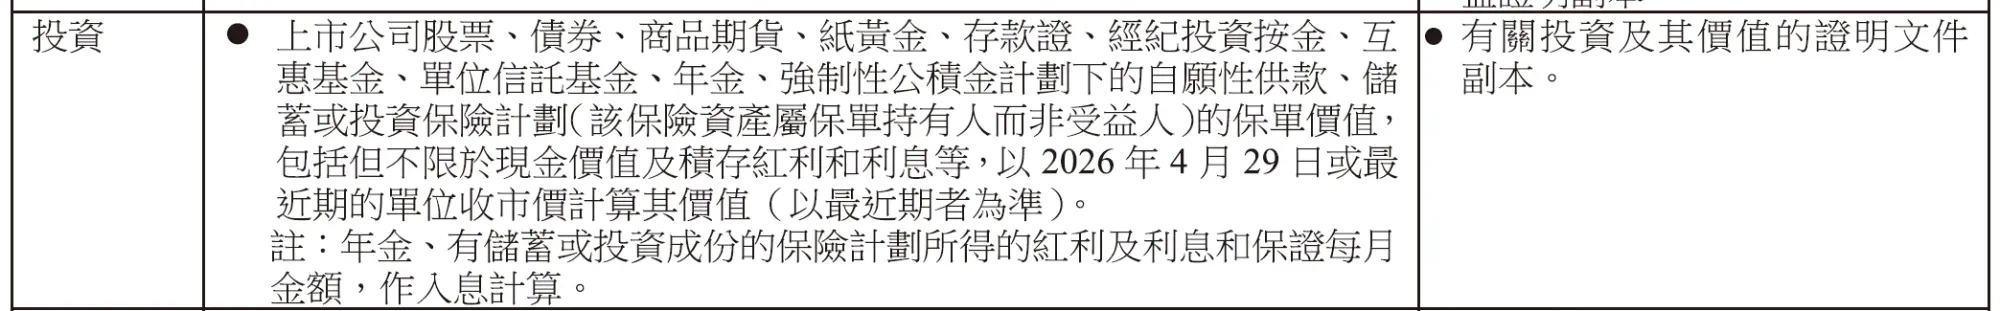
申請須知附錄甲列出包括投資/保險計劃等投資項目,並涉及按相關日期計算其價值;附錄乙亦要求就相關保險及投資項目提供證明文件。
因此,如果家庭成員有:
- 儲蓄型保險
- 投資相連保險
- 有現金價值嘅保單
- 其他具投資/儲蓄成分嘅保險計劃
唔好單純因為「唔係銀行存款」就當作完全唔使理。
尤其要查看保單喺指定日期嘅退保現金價值/相關資產價值。
一個非常重要嘅概念:保單持有人 ≠ 受益人
根據申請須知附錄甲嘅列項,相關保險資產係按保單持有人等資料處理,而唔係單純睇邊個係受益人。
所以一家人幫子女買保險時,最好逐份保單睇清楚:
誰人係保單持有人?誰人係受保人?誰人係受益人?指定日期嘅現金價值/保單價值係幾多?
呢四樣資料唔一定係同一個人。
2. 銀行存款:唔只係普通儲蓄戶口
銀行資產相對容易理解,但仍然有幾個常見疏忽位。
申請須知列明嘅銀行資產包括:
- 港幣銀行活期存款
- 定期存款
- 外幣存款
- 其他銀行戶口內嘅資金
- 聯名銀行戶口
而且唔應該只係諗「我平時用嗰個戶口」。
申報前可以逐個家庭成員檢查:
主動使用嘅戶口+多年冇用嘅舊戶口+定期+外幣戶口+聯名戶口。
聯名戶口尤其容易漏
如果戶口由兩個或以上人士聯名持有,唔代表可以完全唔申報。
申請須知對聯名戶口有相應計算方式,涉及戶口持有人數目及指定日期結餘。
所以最好唔好靠記憶估算,直接向銀行索取指定日期嘅結餘及戶口資料。
3. 股票、基金、債券、期貨:投資戶口都要逐項睇
另一個容易出現「我冇咁多現金」誤會嘅地方,就係投資。
申請須知附錄甲列出嘅投資類別相當廣,包括:
- 上市公司股票
- 債券
- 期貨
- 黃金
- 單位信託基金
- 互惠基金
- 強積金計劃下嘅自願性供款
- 投資/保險計劃等
因此,如果家庭成員有證券戶口,唔應該只睇銀行戶口現金。
例如:
銀行有HK$400,000
股票市值HK$300,000
基金HK$200,000
其他可計算資產HK$400,000
就算銀行戶口本身未超過任何數字,整體家庭資產仍然要按規定計算。
投資資產一般亦涉及指定日期嘅價值,因此股價升跌亦可能影響申報數字。
4. MPF唔一定等於「全部唔計」
呢一點尤其值得留意。
一般人講「退休金」,好容易直接理解成「未退休、又拎唔到,所以唔使計」。
但申請須知嘅資產清單涉及:
可隨時提取嘅強積金或認可職業退休計劃戶口內資產。
所以唔應該單純用「呢筆錢係MPF」作為判斷標準。
如果家庭成員有:
- MPF
- 自願性供款
- 職業退休計劃
- 其他退休金安排
應該先確認相關款項喺指定日期係咪屬於需要申報嘅資產。
5. 物業:香港以外嘅物業亦唔好漏
申請須知列出香港及香港以外地區嘅物業。
包括但不限於:
- 香港住宅物業
- 海外住宅
- 祖屋
- 本地或海外商業舖位
- 工商業物業
- 其他物業權益
計算時亦唔係簡單將「當年買入價」填落去。
相關物業會涉及指定日期嘅價值,以及符合規定嘅未償還按揭等負債扣減。
聯名物業亦要留意
如果物業係聯名持有,唔代表整個物業價值全部計入某一個人名下。
申請須知涉及按申請者或家庭成員所持有嘅權益計算。
所以有聯名物業嘅申請人,最好預先準備:
物業價值證明+業權資料+按揭餘額證明。
6. 車輛:私家車都可能係資產
呢個可能係最多人意外嘅一項。
申請須知列出嘅車輛範圍包括不同類型嘅車輛,例如:
- 私家車
- 輕型貨車
- 小型巴士
- 電單車
- 其他相關車輛
而車輛唔係因為「只係自己返工揸」就自然等於零資產。
申請須知有指定計算方法,涉及購買價、車輛使用年期、登記費、保險費及相關分期付款等因素。
因此,如果家庭成員有車,應該將車輛資料放入資產Checklist,而唔係申報完銀行戶口就當完成。
7. 自僱、公司或生意:唔好只睇個人銀行戶口
如果申請者或家庭成員有:
- 獨資業務
- 合夥業務
- 有限公司權益
- 自僱生意
資產計算會涉及相關業務本身嘅資產及負債。
申請須知亦要求視乎業務形式,提供例如財務報告、銀行資料及其他相關證明。
所以一個做生意嘅家庭,唔可以只計:
個人銀行戶口+個人股票
然後就認為係全部資產。
公司/業務權益本身亦可能需要處理。
8. 現金及其他欠款:放咗喺屋企都唔代表不存在
申請須知亦涉及現金等資產。
另外,如果有他人欠款而尚未收回,亦要留意相關項目。
例如:
借咗HK$100,000畀親友,對方仲未還。
唔應該因為「錢已經唔喺自己銀行戶口」就直接當作完全不存在。
最安全嘅做法係按照申請須知嘅項目逐項核對,而唔係自己估算「應該唔算」。
居屋資產申報Checklist:逐項剔走先交表
以下可以直接保存,申請前逐項核對。
🏠 物業
- 香港住宅物業
- 海外住宅物業
- 祖屋/其他物業權益
- 商舖
- 工商業物業
- 聯名物業
- 物業按揭餘額及證明
🚗 車輛
- 私家車
- 電單車
- 輕型貨車
- 小型巴士
- 其他車輛
- 車輛登記文件
- 分期付款資料
💰 銀行及現金
- 港幣活期戶口
- 港幣定期
- 外幣戶口
- 外幣現金
- 聯名戶口
- 已經多年冇使用嘅舊戶口
- 家庭成員名下戶口
📈 投資
- 股票
- 債券
- 基金
- 單位信託
- 互惠基金
- 期貨
- 黃金等投資
- 投資戶口內其他資產
🛡️ 保險
- 儲蓄型保險
- 投資相連保險
- 有現金價值嘅保單
- 子女保單
- 配偶保單
- 保單持有人資料
- 指定日期保單價值/退保現金價值
👴 退休/公積金
- MPF相關款項
- 自願性供款
- 職業退休計劃
- 可隨時提取嘅退休計劃資產
🏢 生意/公司
- 獨資業務
- 合夥業務
- 有限公司股份/權益
- 公司銀行戶口涉及嘅相關資料
- 業務資產及負債
- 最新財務報告
💵 其他
- 手頭現金
- 電子錢包結餘
- 他人欠款但尚未收回嘅款項
- 香港以外地區資產
- 其他可能屬於申報範圍嘅資產
因「保險」被DQ個案
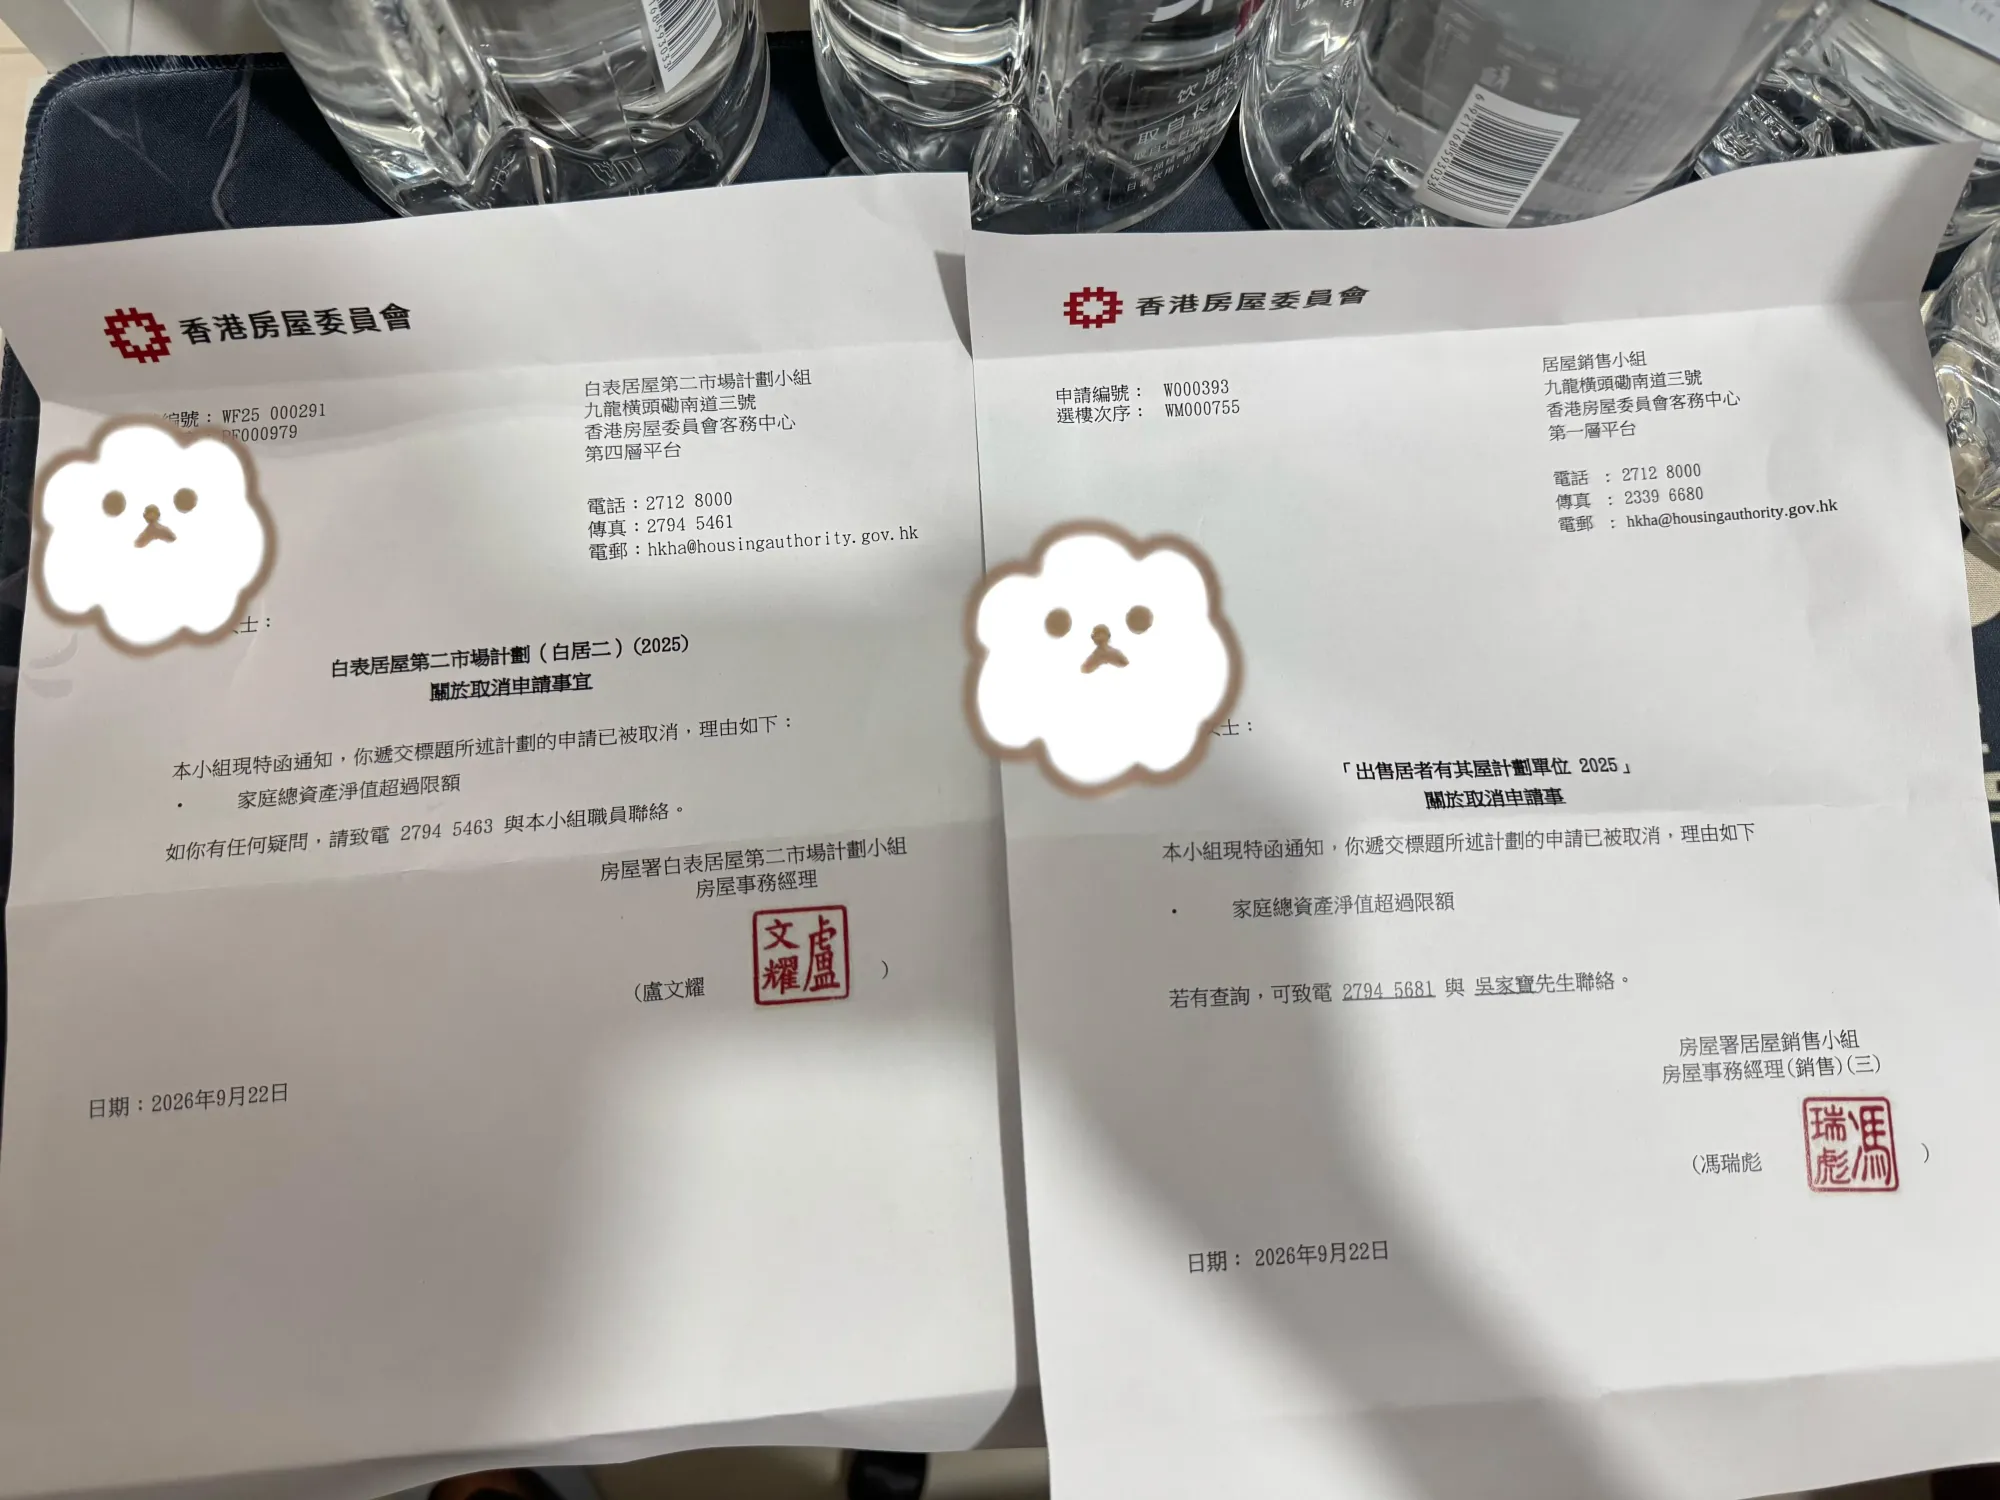
有申請者近日在社交平台分享,自己以夫妻二人名義申請「居屋2025」及「白居二2025」,後來收到房屋署通知取消申請,原因涉及家庭總資產淨值超出限額。
帖主表示,夫妻二人當初申報資產時,漏計兩份為子女購買嘅保險所涉及嘅現金價值。其後房屋署審查時,將相關保險價值納入計算,最終令家庭總資產超出二人或以上家庭嘅HK$1.23 million上限。
呢個個案目前屬於申請者自行分享嘅個案經歷,並非房委會公布嘅個案統計,因此應該將兩者分開理解。
但個案所反映嘅「保險係咪資產」問題,確實值得同官方申請須知一齊睇。
房委會文件本身已經將投資及保險計劃列入資產申報範圍,並要求按指定日期計算相關價值。換句話講,「係幫個仔買」同「保單受益人係個仔」並唔等於申請人可以完全唔檢查嗰份保單。
交咗表,唔等於過關!仲要去到簽買賣協議。
呢點係成件事最值得留意嘅地方。
房委會官方資料明確指出,由遞交申請表直至簽署購買居屋單位買賣協議當日,申請者及名列申請內嘅家庭成員,收入、資產淨值及家庭狀況都必須繼續符合資格。
而「居屋2025」嘅資產申報時間亦有兩個重要節點:
| 階段 | 資產申報日期 |
|---|---|
| 申請期 | 2026年4月29日 |
| 選樓期 | 選樓當日 |
選樓時,申請者亦需要重新申報家庭總收入及總資產淨值,而且包括需要繳付嘅定金。
所以由申請至選樓期間,如果:
- 保險價值改變
- 股票市值改變
- 銀行存款增加
- 收到一筆款項
- 賣出或購入物業
- 家庭成員狀況改變
都值得重新檢查一次。
房委會審查時會唔會要求證明?
答案係:一定會。
房委會「居屋2025」官方資料指出,白表申請人遞交申請時毋須即時提交收入及資產證明,但要備存所申報收入及資產分項嘅詳細證明,以供日後進一步審查。
當進入詳細資格審查,房委會會通知申請者提交填妥嘅「入息及資產申報表」及相關證明文件;如果逾期提交,或者詳細審查後確認未符合資格,申請可以被取消。
所以實際操作上,唔好等抽中之後先開始搵文件。
居屋資產申報 Q&A
Q1:家庭有兩個小朋友,資產上限會唔會高啲?
唔會。
「居屋2025」白表一人家庭資產上限為HK$615,000;二人或以上家庭則為HK$1,230,000。即使家庭由兩人變成三人、四人,亦唔會因人數增加而再提高資產上限。
Q2:幫小朋友買嘅保險,要唔要查?
一定值得查清楚。
唔好只睇受保人或者受益人係邊個,要睇保單持有人、保單性質,以及指定日期嘅相關價值。
Q3:我只係保險受益人,係咪一定計入我資產?
唔應該單靠「受益人」三個字判斷。
申請須知對保險/投資計劃有具體處理方式,申請人應以保單持有人、保單性質及指定日期價值核對,而唔係單純睇受益人。
Q4:聯名銀行戶口係咪可以只計一半?
唔好自行假定。
申請須知對聯名戶口有特定計算方法,涉及持有人數目及指定日期結餘。申報前應按官方方法計算,而唔係自己簡單除二。
Q5:股票跌咗好多,係咪可以唔計?
唔係。
重點係指定資產申報日期嘅價值,而唔係當初買入價。
因此股票、基金等投資,應按規定日期及方法計算。
Q6:私家車係日常代步,仲要計資產?
要留意。
申請須知將車輛列入資產項目,並有相應計算方法。因此「自用」本身唔代表可以直接當作零資產。
Q7:海外銀行戶口要唔要申報?
要留意。
申請須知要求申報香港及香港以外地區嘅資產,因此唔應該只檢查香港銀行戶口。
Q8:我申請嗰陣資產未超額,之後升咗,仲有冇影響?
有可能。
因為資格要求並非只睇最初遞交申請嗰一刻。房委會指出,由遞交申請至簽署買賣協議期間,相關收入、資產淨值及家庭狀況必須繼續符合資格。
Q9:申請時冇交資產證明,係咪即係房委會唔會再查?
唔係。
申請時毋須提交全部證明文件,但申請人需要備存詳細證明,房委會之後可以要求提交資料進行詳細資格審查。(房屋署)
Q10:最穩陣嘅做法係咩?
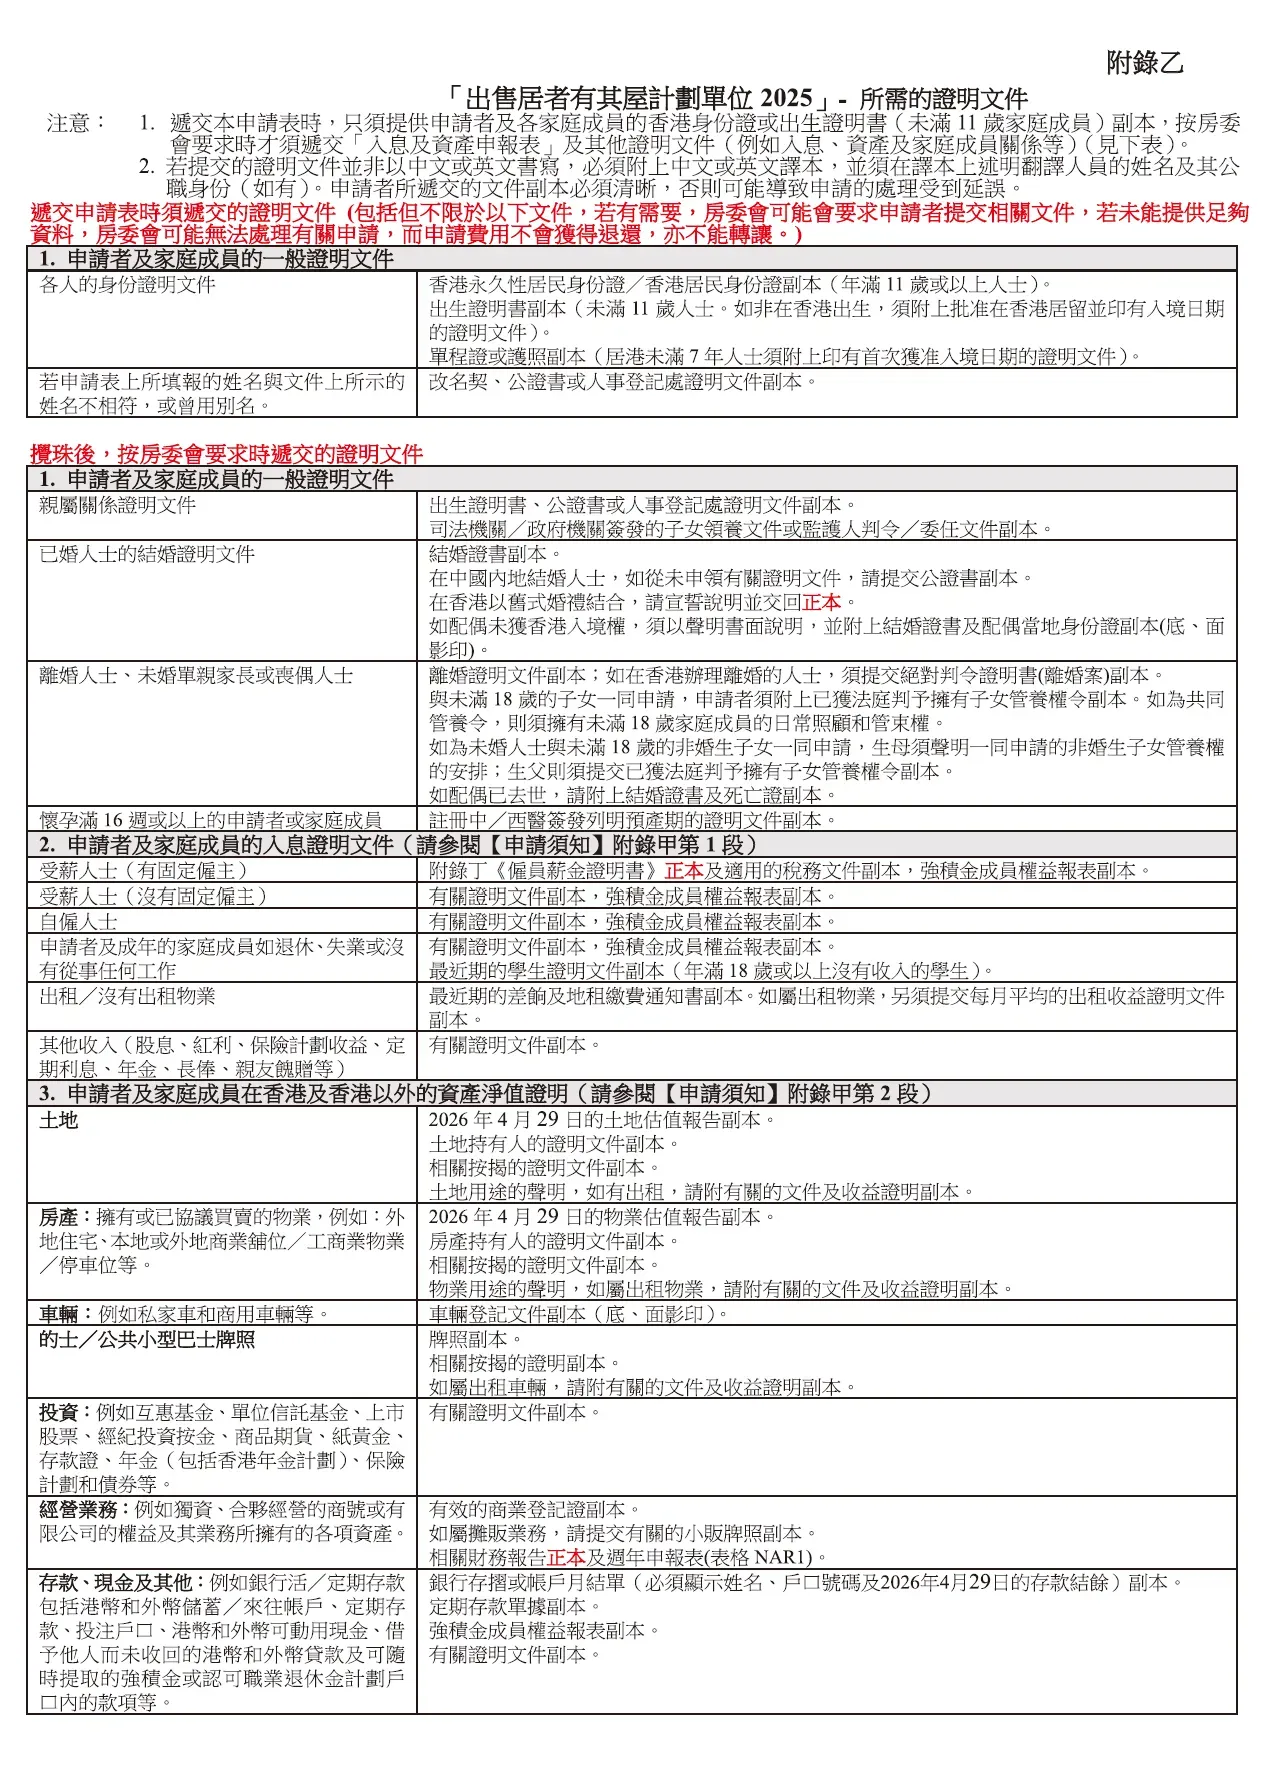
唔係自己估「呢樣應該唔算」,而係跟住官方附錄甲逐項對照,再用附錄乙準備證明文件。
尤其係以下五項,建議申請前再Check一次:
保險現金價值 → 聯名戶口 → 海外資產 → 投資戶口 → MPF/退休計劃。
最後一個「交表前30秒Checklist」
6如果你只想記住最重要嘅幾樣,可以保存以下版本:
- 所有家庭成員名下銀行戶口睇晒
- 聯名戶口睇晒
- 股票/基金/債券/其他投資睇晒
- 每一份有現金價值嘅保單重新檢查
- 子女保單都要睇清楚保單持有人
- MPF/退休計劃確認有冇屬於申報範圍
- 私家車及其他車輛唔好漏
- 香港以外物業及銀行戶口唔好漏
- 有做生意/持有公司權益,另外檢查業務資產
- 聯名物業確認自己實際持有權益
- 準備好指定日期嘅證明文件
- 選樓前再重新計一次,而唔係沿用第一次申報數字
結語:居屋資產審查,最容易出問題嘅往往係「以為唔算」
居屋白表資產審查,難處未必係計數,而係先要知道自己有邊啲資產。
一個家庭嘅資產可能分散喺銀行、證券戶口、保險公司、MPF、物業、車輛,甚至海外。當中有啲係每日都會睇,有啲可能幾年都唔會打開一次。
今次社交平台個案之所以引起注意,正正係因為「幫子女買嘅保險」呢類資產容易被家庭忽略。但個案本身唔應該被理解成「某一類保險一定會導致取消資格」,真正需要做嘅係按照保單持有人、保單性質、指定日期價值及房委會附錄甲、乙嘅計算方法逐項核對。
「居屋2025」官方資料亦提醒,資格由遞交申請一直維持至簽署買賣協議,而選樓時又要再申報資產。
因此,對申請人而言,最實用嘅做法並唔係記住一兩個「容易中伏」嘅例子,而係建立一張完整資產清單,由銀行戶口一路查到保險、投資、退休金、車輛、物業及海外資產,再逐項準備證明文件。
本文資料以「居屋2025」白表申請須知及房委會/1823官方資料為基礎。不同銷售計劃及日後新一期居屋嘅申報日期、限額或計算方法可能有所不同,實際申請應以當期房委會公布文件為準。
官方資料
延伸閱讀:
《【居屋2025真實個案】抽中前列號碼仍被取消?漏報子女保險現金價值,點解最終超出資產上限?》(即將推出)
 5News編輯部