申請居屋|居屋2025抽中前列號碼仍被取消?小紅書夫妻漏報子女保險現金價值 拆解居屋資產審查點解出事
居屋抽中前列號碼,係咪就代表可以順利揀樓?小紅書有申請者分享,自己「居屋2025」抽籤次序相當靠前,原本期待揀樓,最終卻收到房屋署取消資格通知。原因並非入息超標,而係家庭總資產淨值超出限額。帖主指自己當初漏報兩份為子女購買嘅保險現金價值,經房屋署審查後納入計算,最終超出二人或以上家庭HK$123萬資產上限。呢個個案亦揭示居屋申請一個容易忽略嘅細節:保險未必只係「保障」,部分保單亦涉及需要申報嘅資產價值。
抽中前列號碼,最後竟然唔可以揀樓?
「居屋」申請最令人期待嘅一刻,通常係公布攪珠結果。
號碼愈前,理論上揀樓優先次序愈高,申請人亦會開始研究單位、座向、樓層甚至預算。
但有一個容易被忽略嘅階段,就係:
抽中唔等於已經正式取得購樓資格。
近日小紅書有帖主分享自己申請「居屋2025」及「白居二2025」嘅經歷,原本抽到相當靠前嘅選樓次序,之後卻收到房屋署通知,兩項申請均因家庭總資產淨值超出限額而取消。
帖主之後公開自己嘅申請經過,並解釋當初申報資產時,漏咗計算兩份為子女購買嘅保險現金價值。
呢個個案特別值得留意,唔係因為佢有幾「可惜」,而係因為佢正好反映一個實際問題:
居屋資產審查,最容易漏嘅未必係銀行戶口,而係平時根本唔當自己係「資產」嘅項目。
小紅書帖主發生咩事?
根據帖主在小紅書公開嘅內容,佢今次係以夫妻二人名義申請資助房屋計劃。
帖主表示,自己原本同家人居住於公屋,之後希望婚後可以同丈夫另覓居所,因此夫妻二人以白表身份申請。
今次涉及兩項計劃:
- 「出售居者有其屋計劃單位2025」
- 「白表居屋第二市場計劃2025」
帖主公開嘅「居屋2025」申請編號為W000XXX(編輯按:因私隱問題,已移除),抽籤後嘅選樓次序為WM000XXX(編輯按:因私隱問題,已移除)。
而「白居二2025」方面,帖主公開嘅申請編號為WF25000XXX(編輯按:因私隱問題,已移除),選樓次序為WM000XXX(編輯按:因私隱問題,已移除)。
換句話講,佢並唔係完全冇抽中,而係已經進入一個相對靠前嘅次序。
對於準備買居屋嘅人嚟講,去到呢一步,通常已經會開始諗:
「幾時可以揀樓?」
「有冇心水單位?」
「首期夠唔夠?」
但帖主之後面對嘅,卻係另一個結果。
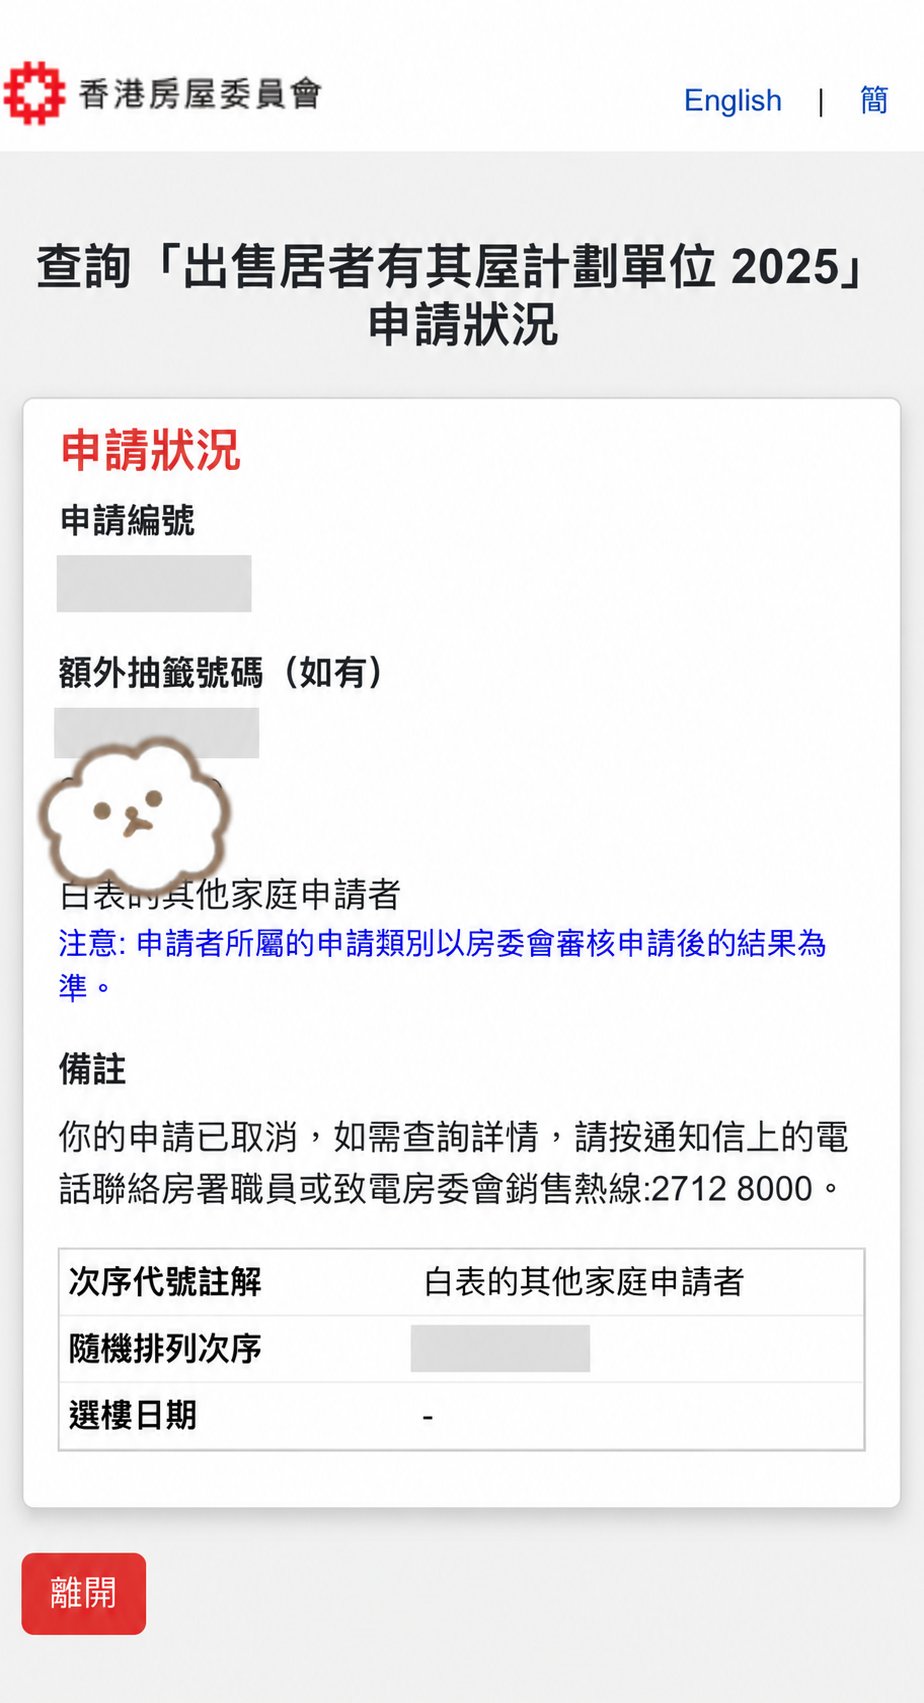
房屋署之後要求補交資料
帖主表示,在資格審查期間,房屋署職員曾聯絡佢,要求補交財政相關資料。
帖主其後先後補交約3至4次資料。
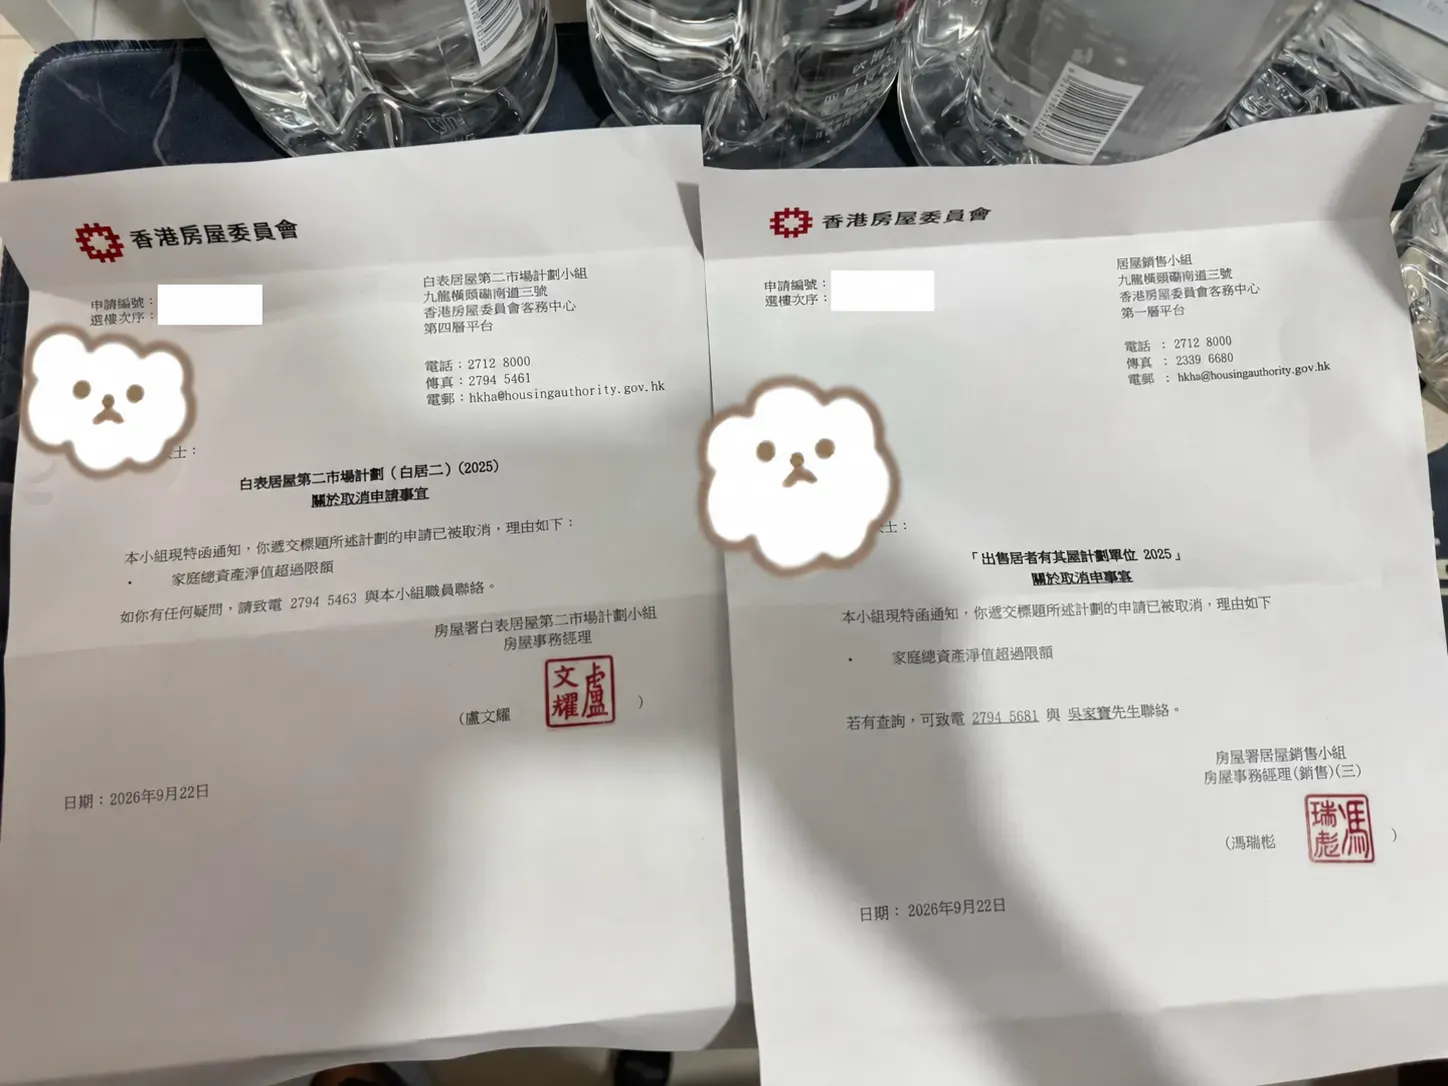
最終喺2026年9月22日,帖主表示收到房屋署兩封正式公函,分別涉及「居屋2025」及「白居二2025」。
兩項申請嘅取消原因均指向:
家庭總資產淨值超過限額。
即係話,真正令今次申請失敗嘅,並唔係抽籤號碼、揀樓次序或者收入問題,而係最後嘅資產資格審查。
關鍵原來係兩份「子女保險」
帖主之後喺留言區進一步交代,當初申請時漏咗計算兩個兒子嘅保險現金價值。
據帖主分享,丈夫過去曾經為兩名兒子購買保險,而相關保單嘅安排涉及丈夫作為保單相關持有人/投保人。
問題係:
夫妻二人填寫居屋資產資料時,冇將兩份保險累積嘅現金價值計入家庭資產。
之後房屋署進行詳細審查時,相關保險價值被納入資產計算,令家庭總資產淨值超過規定上限。
呢度要特別講清楚:
以上係帖主自己公開分享嘅個案經過,唔係房委會公開公布嘅一般案例。
至於帖主所展示嘅取消資格公函,係其個人分享嘅文件;讀者如果遇到類似情況,實際仍然應該以自己申請計劃嘅官方申請須知及房委會審查結果為準。
點解一份「幫仔女買嘅保險」會影響居屋資格?
呢個可能係成件事最值得拆解嘅地方。
不少人平時理解家庭資產,第一時間諗到嘅通常係:
銀行有幾多錢。
再進一步就可能想到:
股票、基金、物業。
但保險就容易被放入另一個分類:
「呢個係保障。」
「係幫個仔買。」
「又唔係我銀行入面嘅錢。」
所以未必會主動將佢同「居屋資產」聯繫起來。
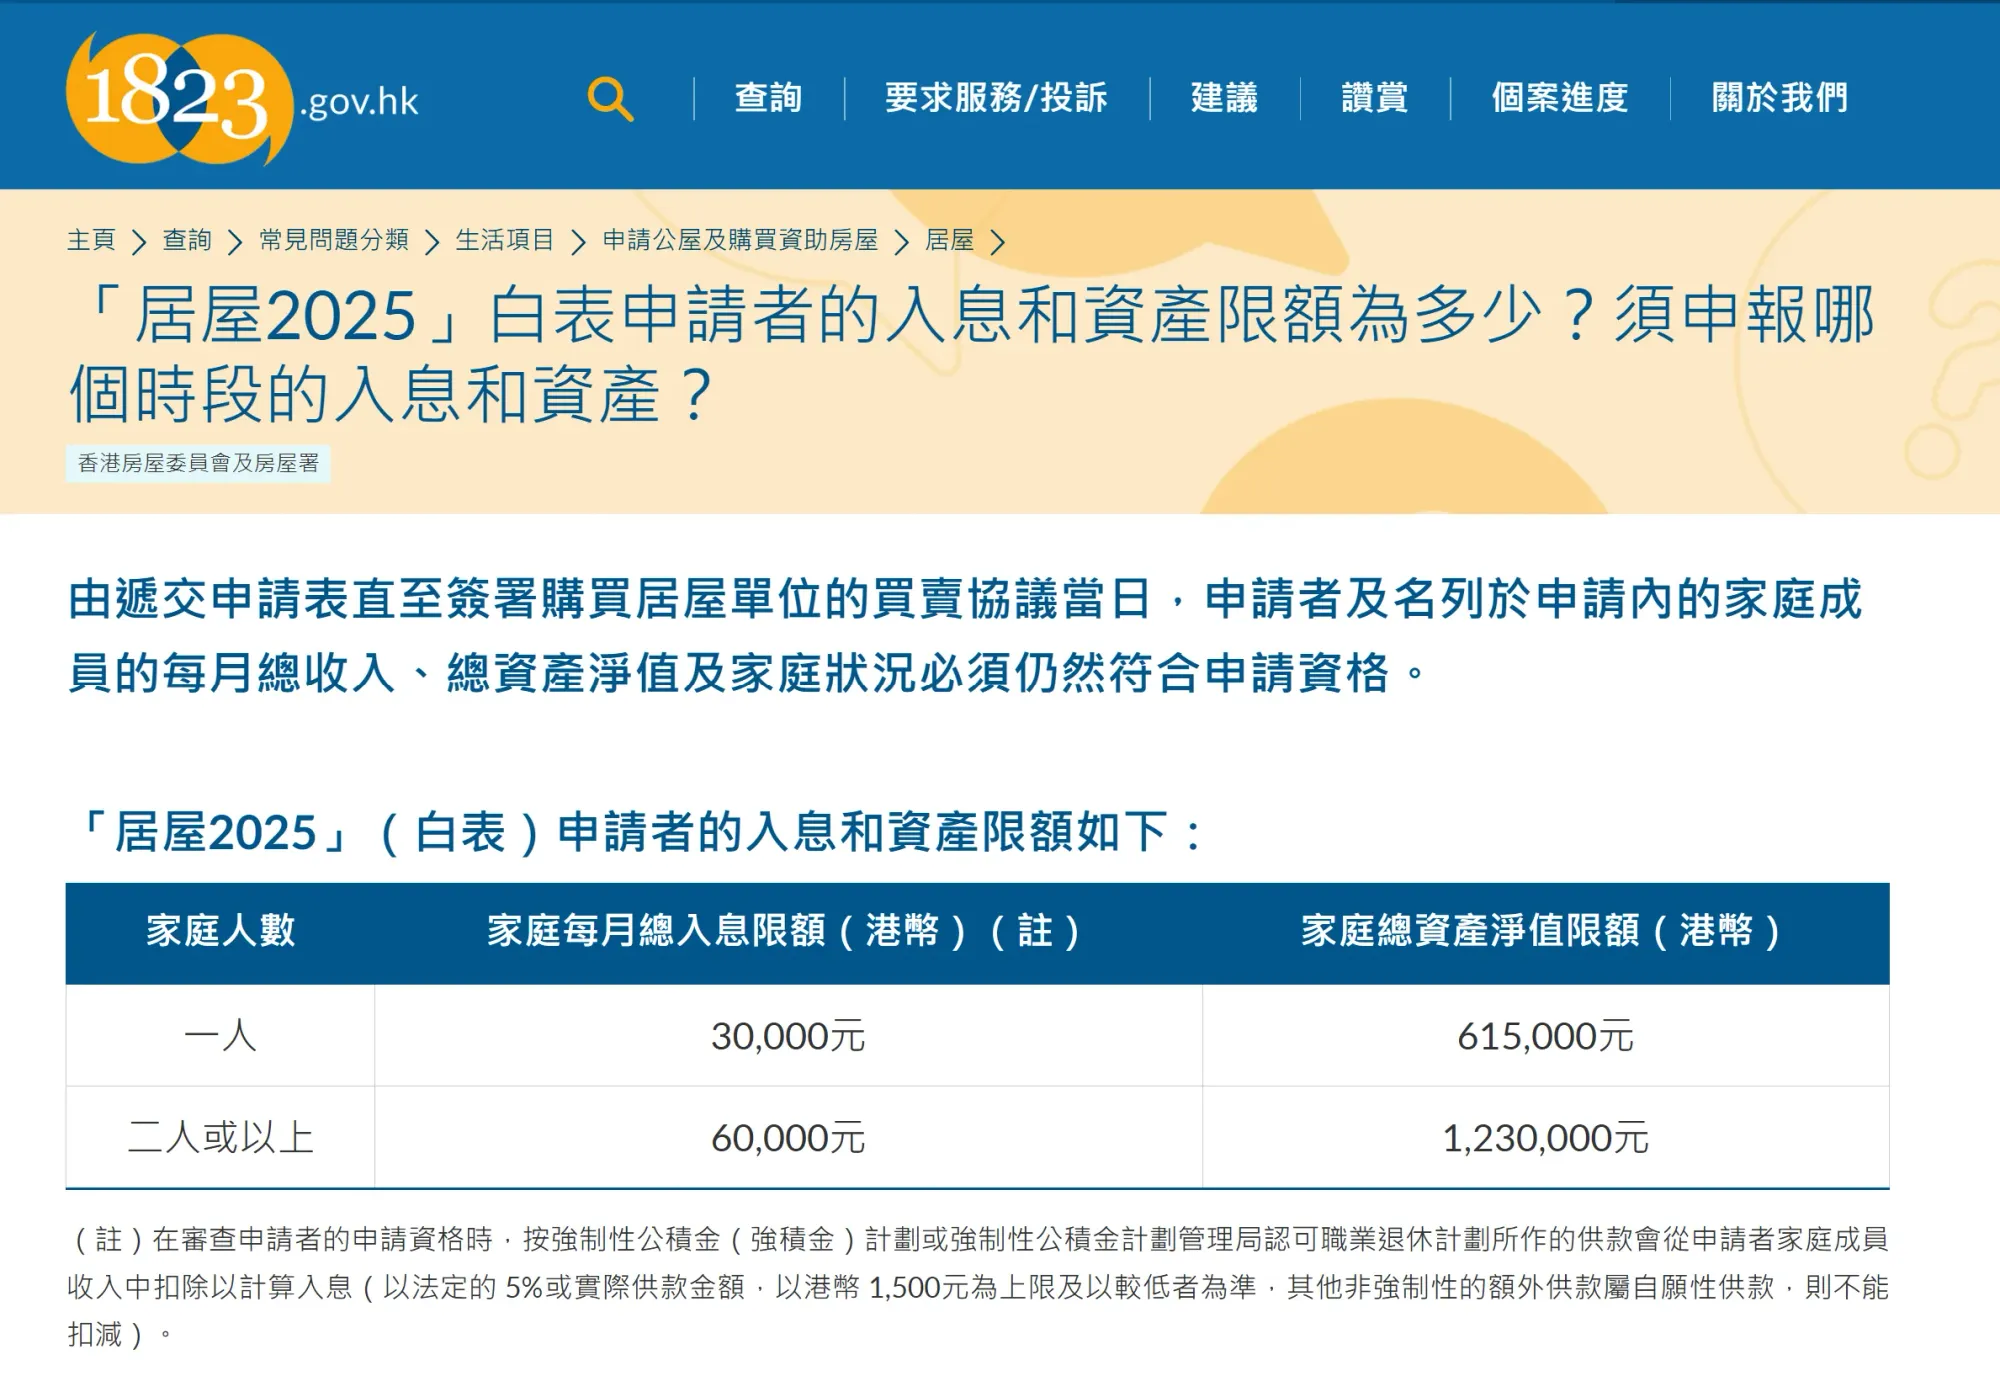
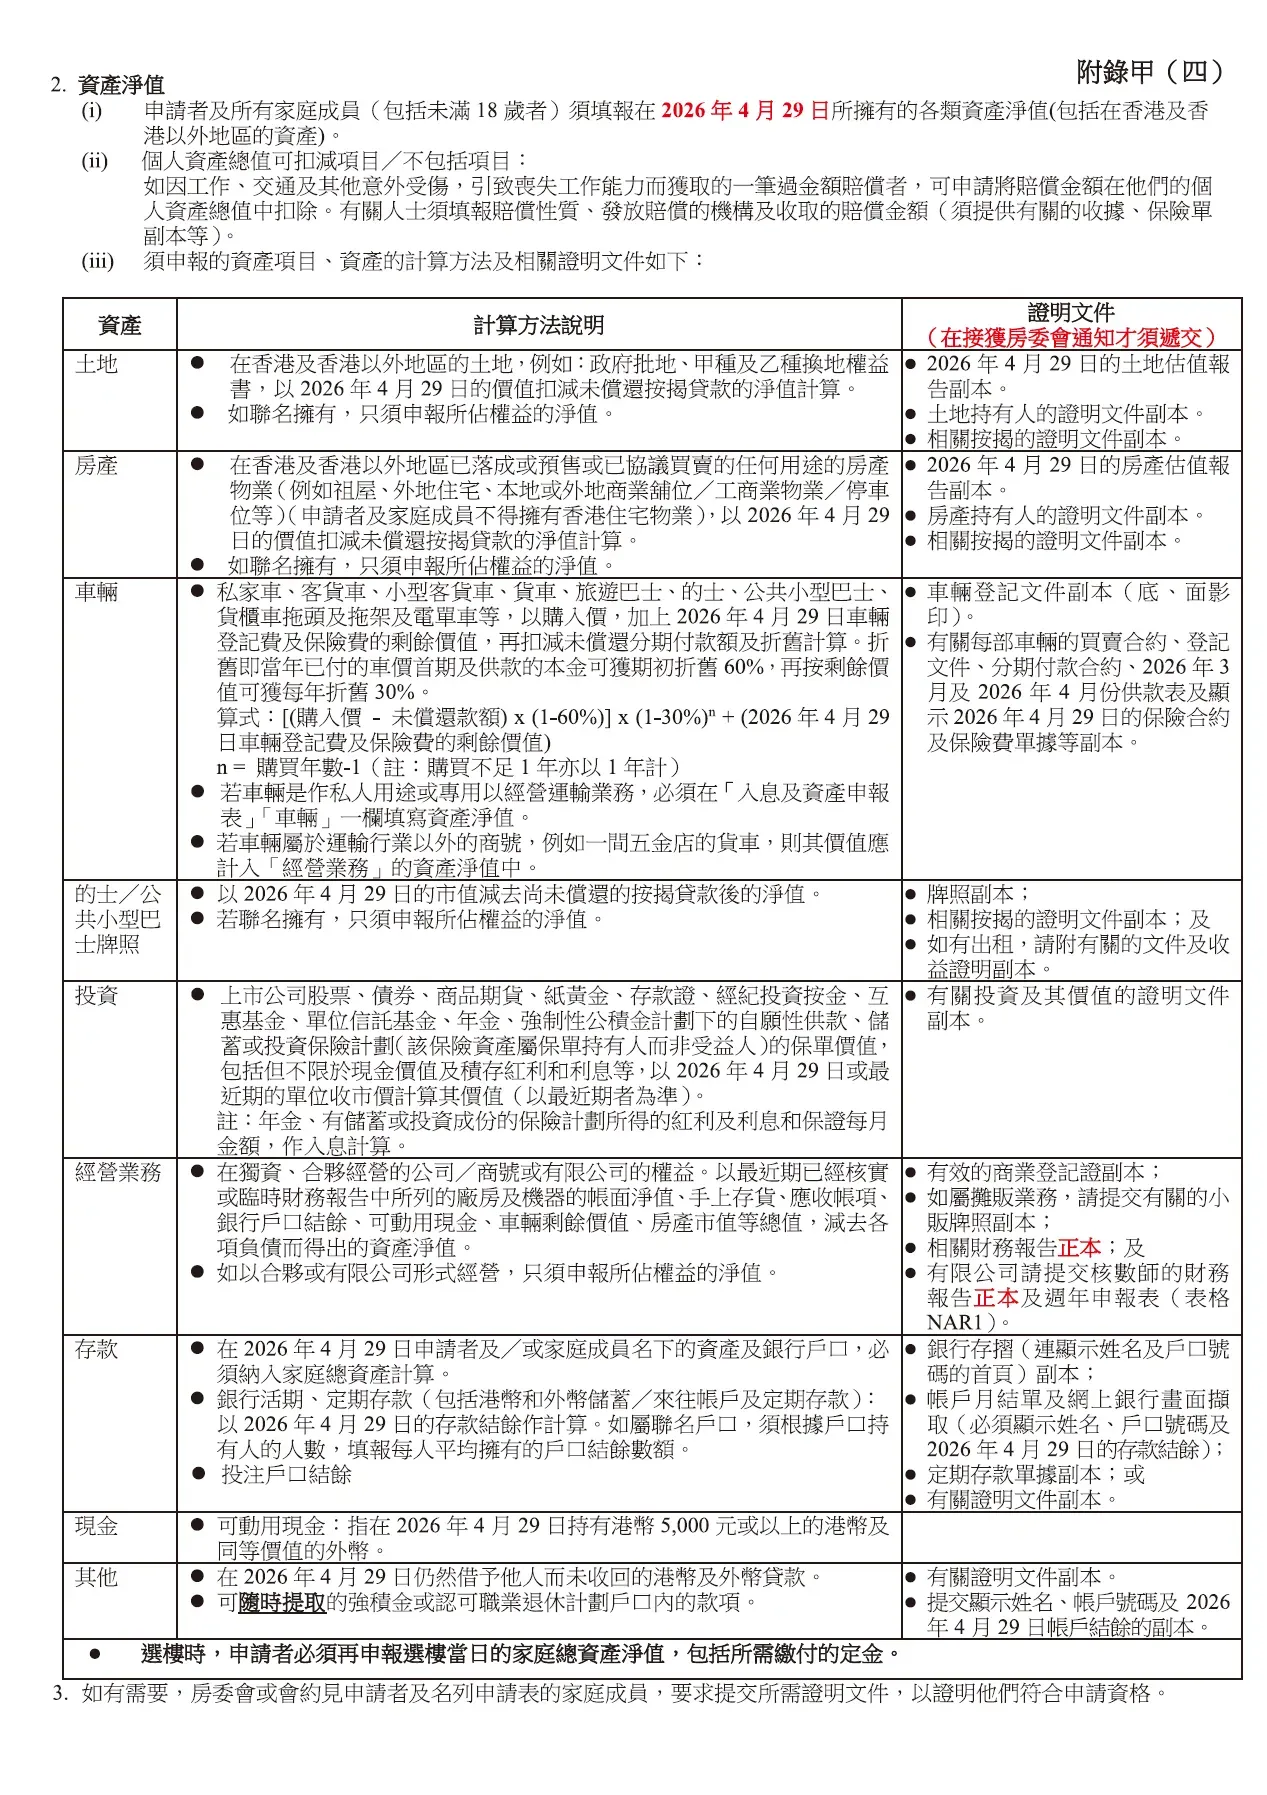
然而,房委會「居屋2025」白表申請須知嘅資產申報項目,並唔係只限於銀行現金。
官方資料列明,申請人及名列申請表嘅家庭成員,需要按規定申報家庭總資產淨值;而「居屋2025」白表一人家庭嘅資產上限為HK$615,000,二人或以上家庭則為HK$1,230,000。
因此,判斷一項資產係咪需要申報,唔應該單純用:
「係咪現金?」
或者:
「係咪銀行戶口?」
去決定。
最容易搞錯:受保人、投保人、保單持有人唔一定係同一個人
今次個案亦帶出保險申報一個非常實際嘅問題。
一份保單可以有幾個不同角色,例如:
- 投保人/保單持有人
- 受保人
- 受益人
三者唔一定係同一個人。
例如父母幫小朋友買保險,可以出現:
爸爸係保單持有人 → 小朋友係受保人 → 另一名家庭成員係受益人
因此,如果只係睇:
「個保險係咪寫住個仔個名?」
未必足夠。
更加重要係睇清楚:
究竟邊個持有份保單?
以及:
指定申報日期,份保單有幾多相關現金價值?
今次帖主所分享嘅經歷,正正就係提醒申請人,子女保單都唔應該直接跳過。
房委會點樣處理資產審查?
房委會官方資料顯示,白表申請人在遞交申請時,毋須即時提交全部收入及資產證明,但需要保存所申報收入及資產分項嘅詳細證明,供房委會日後進一步審查。
即係:
「交表嗰日冇要求你交文件」≠「之後唔會查」。
當申請進入詳細資格審查,房委會可以要求申請人提交相關收入、資產及家庭資料證明。
而且資格亦唔係只睇遞交申請表嗰一日。
房委會官方資料指出,由遞交申請表一直到簽訂購買居屋單位嘅買賣協議當日,申請人及名列申請表嘅家庭成員,其每月總收入、總資產淨值及家庭狀況,都必須繼續符合申請資格。
所以:
抽到號碼,只係去到下一個階段。
居屋2025二人家庭資產上限係幾多?
今期「居屋2025」白表:
| 家庭人數 | 每月總入息上限 | 總資產淨值上限 |
|---|---|---|
| 一人 | HK$30,000 | HK$615,000 |
| 二人或以上 | HK$60,000 | HK$1,230,000 |
即係今次個案所涉及嘅夫妻二人家庭,資產上限係:
HK$123萬。
而且有一點相當多人會誤會:
三人、四人家庭會唔會有更高資產上限?
唔會。
「二人或以上」係同一個資產級別,並唔係每增加一名家庭成員,資產上限就增加。
因此,如果夫妻二人家庭加埋兩個小朋友,並唔代表資產上限會由HK$123萬增加至更高水平。
房委會公布嘅「居屋2025」資產限額中,二人或以上家庭均為HK$1,230,000。
咁如果當初加埋兩個仔落申請,會唔會避到?
呢個亦係帖文留言區其中一個問題。
有網民問,如果當初將兩個兒子一齊加入申請,情況會唔會唔同?
答案係:
單純由資產上限角度睇,加名唔會令二人或以上家庭嘅HK$123萬資產上限提高。
因為官方設定係:
二人或以上=HK$123萬。
無論係兩人、三人定四人,都屬於「二人或以上」級別。
不過,家庭成員組合本身涉及其他申請資格及計算方式,因此亦唔應該理解成「加名一定冇用」或者「一定可以解決問題」。
真正要處理嘅係:
所有名列申請表嘅家庭成員,其收入、資產及家庭狀況,都要符合相關要求。
點解「抽中靚號碼」都可以最後取消?
因為抽籤次序本身唔係資格審查結果。
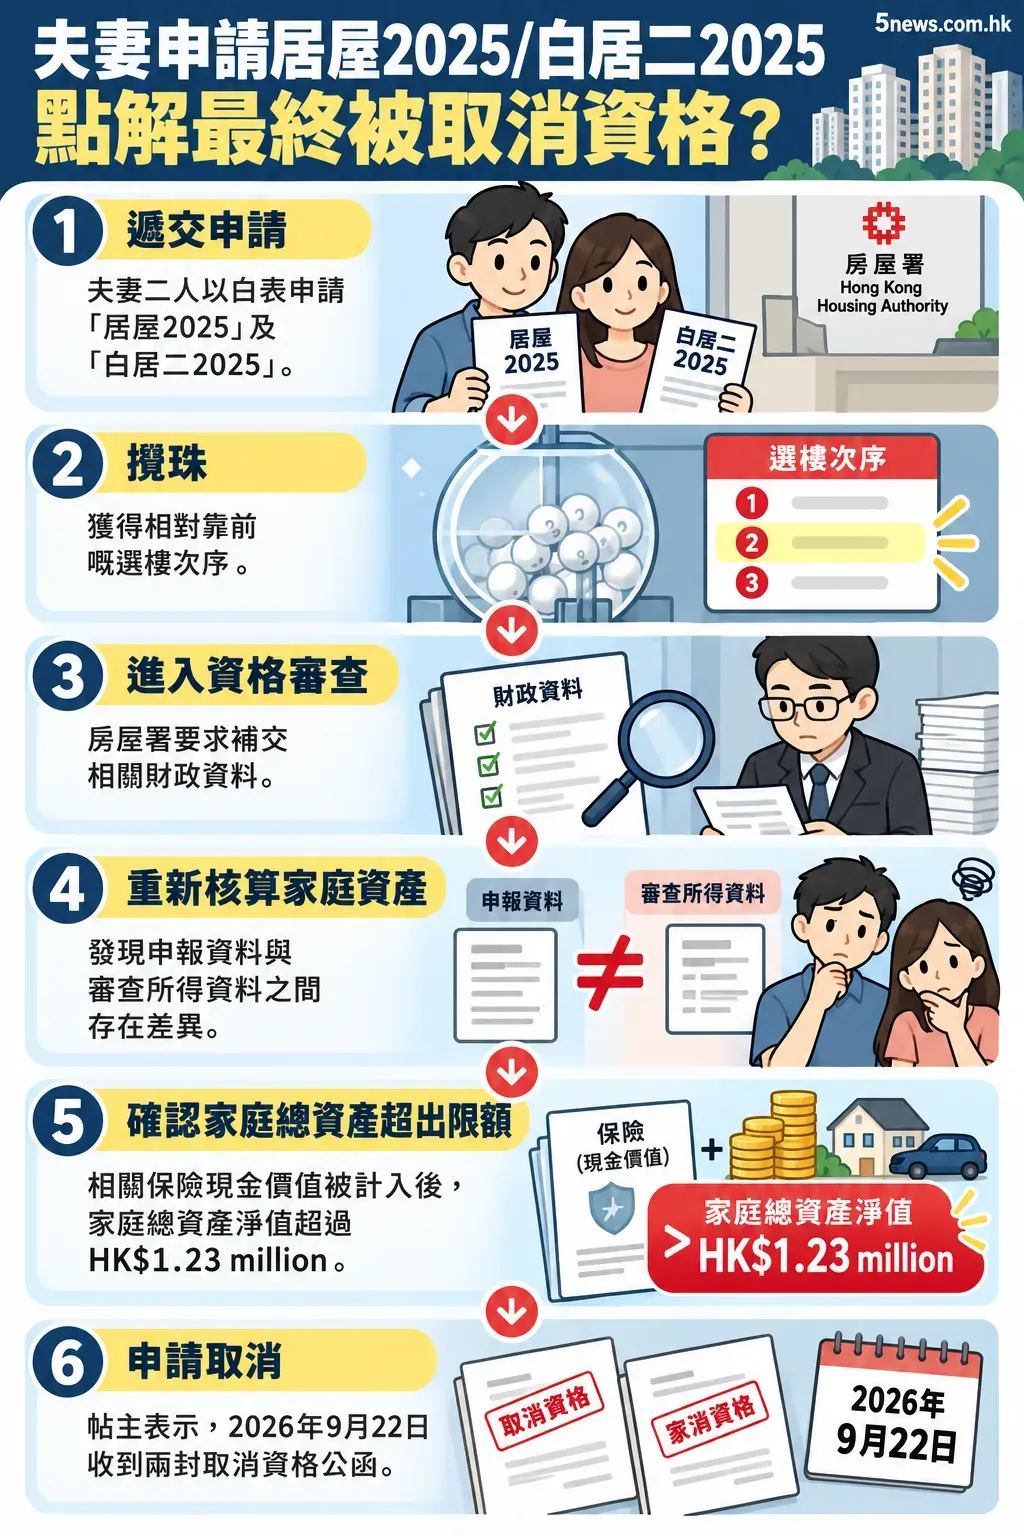
今次帖主嘅經歷可以簡單分成幾個階段:
第一步:遞交申請
夫妻二人以白表申請「居屋2025」及「白居二2025」。
第二步:攪珠
獲得相對靠前嘅選樓次序。
第三步:進入資格審查
房屋署要求補交相關財政資料。
第四步:重新核算家庭資產
發現申報資料與審查所得資料之間存在差異。
第五步:確認家庭總資產超出限額
相關保險現金價值被計入後,家庭總資產淨值超過HK$123萬。
第六步:申請取消
帖主表示,2026年9月22日收到兩封取消資格公函。
所以成件事最重要嘅訊息係:
抽籤次序靠前,唔代表已經完成資格審查。
呢個個案唔只係「漏報保險」咁簡單
如果只係將今次事件濃縮成:
「漏報保險,所以居屋取消。」
其實會錯過咗個案真正值得參考嘅地方。
因為對其他申請人而言,下一個容易漏嘅未必係保險。
可能係:
多年冇用嘅銀行戶口。
可能係:
聯名戶口。
可能係:
股票戶口入面長期冇沽嘅股票。
亦可能係:
海外銀行戶口、基金、MPF相關款項、車輛或者其他資產。
所以真正值得做嘅,唔係死記「保險要小心」四個字,而係:
重新由頭做一次家庭資產盤點。
申請居屋前,保險應該點Check?
如果屋企有幾份保險,建議唔好只問保險代理一句:
「呢份保險計唔計居屋資產?」
而係先將資料整理好。
每份保單逐項記低:
| 要Check****嘅資料 | 要睇乜 |
|---|---|
| 保單持有人 | 邊個持有份保單 |
| 投保人 | 邊個投保 |
| 受保人 | 邊個受保 |
| 受益人 | 邊個可以獲得賠償/利益 |
| 保單種類 | 儲蓄、投資或其他類型 |
| 指定日期價值 | 按官方規定日期查詢 |
| 退保/現金價值 | 有冇相關價值 |
| 證明文件 | 是否已備存 |
尤其係:
父母幫子女買嘅保單。
更加唔好因為「個仔先係受保人」就直接當作唔需要檢查。
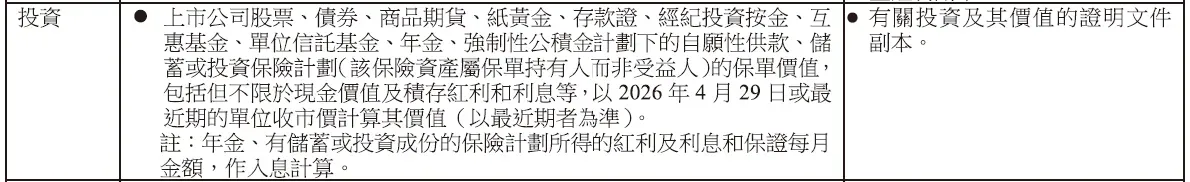
仲有一個細節:唔好等抽中先整理
房委會資料指出,白表申請人遞交申請時,毋須即時提交收入及資產證明,但應該備存詳細證明,以供日後審查。
實際上,等到收到房委會通知先開始搵資料,可能會同時面對:
- 銀行要重新申請舊結單
- 保險公司要索取保單價值證明
- 證券戶口要整理指定日期資料
- 聯名戶口要確認持有人
- 海外資產要搵返相關文件
如果家庭資產比較分散,臨時整理會更加麻煩。
所以比較實際嘅方法係:
申請前已經做一次家庭資產表。
抽中之後再更新一次。
今次個案最值得記住嘅3件事
01|抽中唔代表資格已經最終確認
攪珠結果同最終資格審查係兩個階段。
號碼靠前,唔代表可以跳過之後嘅資產及入息審查。
02|「幫仔女買」唔代表可以完全唔Check
保險涉及唔同角色及現金價值。
尤其係父母為子女購買嘅保單,應該睇清楚保單持有人、保單性質及指定日期價值。
03|資產唔只係銀行存款
房委會嘅資產申報範圍涉及多類資產,申請人唔應該只靠銀行戶口餘額判斷自己有冇超額。
結語:居屋最容易忽略嘅,可能係「你根本唔覺得係資產」嘅東西
小紅書帖主今次分享,最值得其他居屋申請人參考嘅,未必係「抽到WM000XXX(編輯按:因私隱問題,已移除)都可以失望」呢件事,而係背後嘅資產申報問題。
對一個家庭而言,資產可能分散喺十幾個地方。
銀行戶口係最容易諗到嘅一項,但保險、投資、退休金、聯名戶口、車輛、物業,以至海外資產,都可能需要按房委會規定處理。
而當家庭總資產接近HK$123萬呢條線時,一項原本冇留意嘅資產價值,都可能令最終數字出現差距。
今次個案亦提醒一件事:
居屋申請唔係「填完張表、等抽籤」咁簡單。
真正重要嘅係,由遞交申請到簽訂買賣協議期間,都要確保自己繼續符合資格。房委會亦明確指出,申請人及名列申請表嘅家庭成員,喺呢段期間嘅入息、資產淨值及家庭狀況都必須符合要求。
如果你正準備申請或者已經抽中,最實際嘅做法係將全屋資產重新盤點一次,而唔係只望住銀行戶口個數字。
官方資料
「居屋2025」白表申請須知及房委會資格資料,均以香港房屋委員會公布為準。官方資料顯示,居屋2025白表二人或以上家庭總資產淨值限額為HK$1,230,000,而資格須由遞交申請持續至簽訂買賣協議。
註:本文涉及小紅書帖主嘅個人經歷及其公開分享內容,個案資料屬帖主自行提供,並不代表房委會就所有類似情況作出相同處理。居屋申請資格及資產計算應以當期香港房屋委員會公布嘅申請須知及最終審查結果為準。
延伸閱讀
 5News編輯部
《申請居屋|資產申報最容易漏乜?保險、銀行戶口、股票、MPF以至海外資產 一文拆解資產清單+申報Checklist+Q&A》
 5News編輯部